
Descobrir uma pendência no Simples Nacional costuma acontecer em momentos pouco convenientes: ao tentar emitir uma certidão, solicitar crédito, participar de uma licitação ou, em situações mais avançadas, depois de receber um Termo de Exclusão.
O problema nem sempre está apenas em um DAS atrasado. A empresa pode acumular declarações não entregues, débitos federais, pendências estaduais ou municipais, parcelamentos rompidos e valores já inscritos em Dívida Ativa da União. Cada situação exige um tratamento diferente.
Empresas que atuam no regime também precisam acompanhar erros de enquadramento, apuração e obrigações acessórias. O conteúdo sobre riscos fiscais no Simples Nacional mostra como falhas no CNAE, Fator R, PGDAS-D e classificação tributária podem gerar custos e inconsistências mesmo quando os pagamentos parecem estar em dia.
Por isso, regularizar empresa no Simples Nacional exige primeiro identificar onde está o problema e somente depois escolher entre pagamento, parcelamento, correção de declarações, negociação da dívida ou contestação fundamentada.
Como regularizar empresa no Simples Nacional?
Para regularizar empresa no Simples Nacional, o primeiro passo é consultar as pendências fiscais, tributárias e cadastrais do CNPJ. Em seguida, é necessário separar débitos administrados pela Receita Federal, valores inscritos em Dívida Ativa, pendências estaduais ou municipais e obrigações acessórias não entregues.
Dependendo da situação, a regularização pode ocorrer por pagamento à vista, parcelamento, transmissão ou retificação de declarações e negociação dos débitos com o órgão responsável. Pagar somente um DAS atrasado, portanto, nem sempre resolve o problema.
O que pode deixar uma empresa irregular no Simples Nacional?
Uma empresa pode continuar ativa no CNPJ e, ainda assim, apresentar irregularidades capazes de comprometer sua permanência no regime.
Entre as situações mais comuns estão:
- DAS do Simples Nacional em atraso;
- débitos previdenciários;
- impostos estaduais ou municipais não pagos;
- declarações obrigatórias não transmitidas;
- divergências entre faturamento declarado e documentos fiscais;
- parcelamentos rescindidos por inadimplência;
- débitos enviados para Dívida Ativa da União;
- problemas cadastrais;
- excesso do limite de receita do regime;
- atividade econômica incompatível com o Simples Nacional.
Esse diagnóstico precisa ser amplo. Uma empresa de serviços, por exemplo, pode acreditar que o problema está exclusivamente nos DAS atrasados e descobrir posteriormente uma pendência municipal relacionada ao ISS.
Da mesma forma, uma empresa que deixou de transmitir corretamente o PGDAS-D pode ter períodos cuja apuração precisa ser corrigida antes de qualquer negociação.
Impostos atrasados causam exclusão imediata do Simples Nacional?
Não. A existência de débitos não provoca exclusão automática no primeiro dia de atraso.
Entretanto, a inadimplência pode resultar em procedimentos de exclusão caso a empresa permaneça irregular. Por isso, notificações, comunicações fiscais e o Domicílio Tributário Eletrônico do Simples Nacional, o DTE-SN, precisam ser acompanhados regularmente.
As regras e os serviços oficiais relacionados ao regime podem ser consultados no Portal do Simples Nacional, mantido pela administração tributária federal.
Quando existe um Termo de Exclusão, a prioridade passa a ser identificar exatamente as pendências indicadas e observar o prazo informado na notificação.
Como regularizar empresa no Simples Nacional na prática?
A regularização deve ser tratada como um processo, e não como uma sequência de pagamentos sem diagnóstico. Uma rotina organizada reduz o risco de negociar valores incorretos ou deixar pendências fora da análise.
1. Levante todas as pendências da empresa
O primeiro passo é descobrir o que realmente está irregular.
A análise deve considerar:
- Receita Federal;
- Portal do Simples Nacional;
- Procuradoria-Geral da Fazenda Nacional;
- Secretaria de Fazenda estadual;
- município onde a empresa está estabelecida;
- obrigações acessórias transmitidas ou pendentes.
O objetivo é montar uma relação completa dos débitos e inconsistências antes de efetuar pagamentos ou contratar um parcelamento.
2. Verifique se as declarações estão corretas
Antes de parcelar uma dívida, é necessário confirmar se o valor cobrado corresponde à realidade da empresa.
Empresas do Simples utilizam o PGDAS-D para declarar receitas e apurar os tributos devidos.
Se houver:
- receita informada incorretamente;
- atividade classificada no anexo errado;
- segregação inadequada das receitas;
- receitas omitidas;
- informação duplicada;
pode ser necessário transmitir ou retificar as apurações antes de negociar a dívida.
Parcelar um valor calculado incorretamente não resolve a origem do problema.
3. Separe os débitos por órgão responsável
Esse ponto é decisivo porque nem toda dívida do Simples permanece sob administração da Receita Federal.
Débitos declarados e ainda administrados pela Receita podem ser incluídos nas modalidades disponíveis para o regime. O serviço oficial de parcelamento de dívidas do Simples Nacional informa que os valores podem ser negociados enquanto não tiverem sido enviados para inscrição em Dívida Ativa da União.
Quando ocorre a inscrição em Dívida Ativa, a responsabilidade pela cobrança passa para a Procuradoria-Geral da Fazenda Nacional, a PGFN.
Tributos estaduais ou municipais, por sua vez, podem exigir regularização diretamente perante o respectivo ente responsável.
4. Escolha entre pagamento à vista e parcelamento
Depois de confirmar os valores, a empresa precisa avaliar o impacto financeiro da regularização.
Pagar tudo à vista pode eliminar a pendência rapidamente, mas comprometer o capital de giro. Parcelar pode preservar caixa, desde que exista capacidade para manter simultaneamente:
- parcelas da dívida;
- tributos correntes;
- folha de pagamento;
- fornecedores;
- despesas fixas;
- capital necessário para a operação.
A decisão precisa ser financeira e tributária ao mesmo tempo.
5. Regularize obrigações acessórias pendentes
Nem toda irregularidade é resolvida pagando imposto.
Declarações não entregues precisam ser transmitidas. Informações incorretas podem exigir retificação. Dependendo da obrigação e do período, atrasos também podem gerar multas.
Por isso, regularizar o caixa fiscal sem revisar as declarações deixa parte do problema aberta.
6. Confirme se a pendência foi efetivamente baixada
Depois do pagamento ou da negociação, acompanhe a atualização dos sistemas.
Não considere o processo encerrado apenas porque o DAS ou a primeira parcela foi paga.
A empresa deve verificar:
- baixa do débito;
- situação do parcelamento;
- existência de outras pendências;
- situação de eventual Termo de Exclusão;
- regularidade perante os demais entes tributantes.
Como funciona o parcelamento do Simples Nacional?
O parcelamento convencional permite negociar débitos declarados no Simples Nacional enquanto eles ainda estiverem sob administração da Receita Federal.
Segundo o serviço oficial do Governo Federal, o parcelamento pode ser realizado em até 60 prestações, respeitando o valor mínimo de R$300 por parcela para empresas do Simples Nacional.
A aprovação do pedido depende do pagamento da primeira prestação. Se ela não for paga até o vencimento, o pedido não produz efeito.
Outro ponto que exige atenção é a manutenção do acordo. O parcelamento pode ser rescindido quando houver falta de pagamento de três parcelas, consecutivas ou não, ou quando permanecer saldo da última parcela nas condições previstas pelo sistema.
Por isso, parcelar sem projetar a capacidade de pagamento pode apenas transferir o problema para os meses seguintes.
A análise do parcelamento também deve fazer parte de um planejamento tributário mais amplo. Empresas que enfrentam inadimplência recorrente podem se beneficiar de uma revisão como a apresentada no conteúdo sobre planejamento tributário para prestadores de serviços, que considera faturamento, regime, folha, margem e estrutura de custos.
Débito do Simples na Dívida Ativa: o que muda?
Quando a dívida já foi inscrita em Dívida Ativa da União, ela deixa de ser tratada pelo parcelamento convencional administrado pela Receita Federal.
Nesse caso, o contribuinte precisa verificar as opções disponíveis perante a PGFN.
A própria Procuradoria orienta que contribuintes com pendências inscritas consultem os valores e opções de pagamento ou negociação no ambiente adequado. As orientações sobre a regularização de pendências do Simples Nacional na Dívida Ativa detalham esse fluxo.
A situação pode envolver:
- pagamento integral;
- parcelamento convencional;
- negociação conforme editais vigentes;
- transação tributária, quando disponível;
- condições diferenciadas conforme perfil e recuperabilidade da dívida.
A PGFN mantém modalidades de transação tributária para dívidas inscritas, cujas condições variam de acordo com a modalidade, o contribuinte e os editais vigentes.
Por isso, um dos primeiros passos na regularização é identificar onde o débito está sendo cobrado.
Regularização do Simples Nacional: qual caminho usar?
| Situação encontrada | Caminho normalmente necessário | Ponto de atenção |
| DAS vencido ainda na Receita Federal | Pagamento ou parcelamento do Simples | Conferir se todos os períodos foram declarados |
| Débito inscrito em Dívida Ativa da União | Negociação perante a PGFN | Verificar as condições disponíveis no momento |
| PGDAS-D não transmitido | Entrega da declaração e posterior regularização | O débito precisa ser corretamente apurado |
| Declaração com informação errada | Retificação e nova conferência da apuração | Evitar parcelar valores incorretos |
| Parcelamento rompido | Avaliar reparcelamento ou outra modalidade disponível | Pode existir entrada diferenciada |
| Débito estadual | Regularização perante a Secretaria de Fazenda | As regras dependem do estado e da natureza do débito |
| Débito municipal | Regularização junto ao município | Especial atenção ao ISS |
| Termo de Exclusão recebido | Identificar e regularizar as pendências dentro do prazo informado | Acompanhar a notificação e a baixa das restrições |
A tabela ajuda a identificar o fluxo, mas cada empresa deve confirmar a origem, o estágio da cobrança e a situação atualizada dos débitos antes de aderir a uma negociação.
É possível reparcelar dívidas do Simples Nacional?
Sim. Débitos que já integraram parcelamentos anteriores podem ser reparcelados, desde que sejam observadas as condições aplicáveis ao novo pedido.
Segundo as regras atuais do serviço federal de parcelamento, quando há histórico de parcelamento anterior, a entrada para o reparcelamento pode corresponder a:
- 10% do total consolidado, em determinadas situações com parcelamento anterior;
- 20% do total consolidado, quando o débito já tiver sido reparcelado anteriormente.
Isso muda significativamente a necessidade de caixa.
Uma empresa com R$100 mil consolidados, por exemplo, pode precisar desembolsar R$10 mil ou R$20 mil para efetivar o novo acordo, conforme seu histórico.
Por isso, romper parcelamentos repetidamente tende a tornar a regularização mais difícil e cara para o fluxo financeiro.
Recebi um Termo de Exclusão do Simples Nacional: o que fazer?
O primeiro passo é ler integralmente o termo e o relatório de pendências vinculado à notificação.
Depois, confira se os débitos indicados realmente existem, se houve pagamentos ainda não reconhecidos e se as apurações correspondem aos valores efetivamente devidos.
Uma sequência prática é:
- identificar todos os débitos relacionados;
- verificar possíveis erros ou pagamentos ainda não processados;
- corrigir declarações, quando necessário;
- pagar ou parcelar os valores devidos;
- regularizar pendências perante Receita Federal, PGFN, estado ou município;
- acompanhar a baixa nos sistemas.
O prazo aplicável deve ser conferido diretamente no Termo de Exclusão e nas orientações oficiais vigentes no período da notificação. Deixar essa análise para perto do vencimento reduz as alternativas disponíveis e aumenta o risco de erros.
Empresa excluída pode voltar para o Simples Nacional?
Sim, desde que volte a cumprir os requisitos para ingresso no regime e faça a opção dentro do período aplicável.
Regularizar a dívida e retornar ao Simples são procedimentos relacionados, mas não necessariamente equivalentes quando a exclusão já produziu efeitos.
A empresa precisa verificar:
- se todas as pendências impeditivas foram eliminadas;
- se a atividade continua permitida;
- se o faturamento permanece dentro dos limites;
- se não existem outras vedações legais;
- qual é o período de opção aplicável ao exercício.
Empresas que cresceram ou mudaram de estrutura também devem aproveitar esse momento para avaliar se permanecer no Simples ainda faz sentido. O artigo sobre contabilidade para prestadores de serviços e rentabilidade mostra como o regime tributário, custos e margem precisam ser analisados em conjunto.
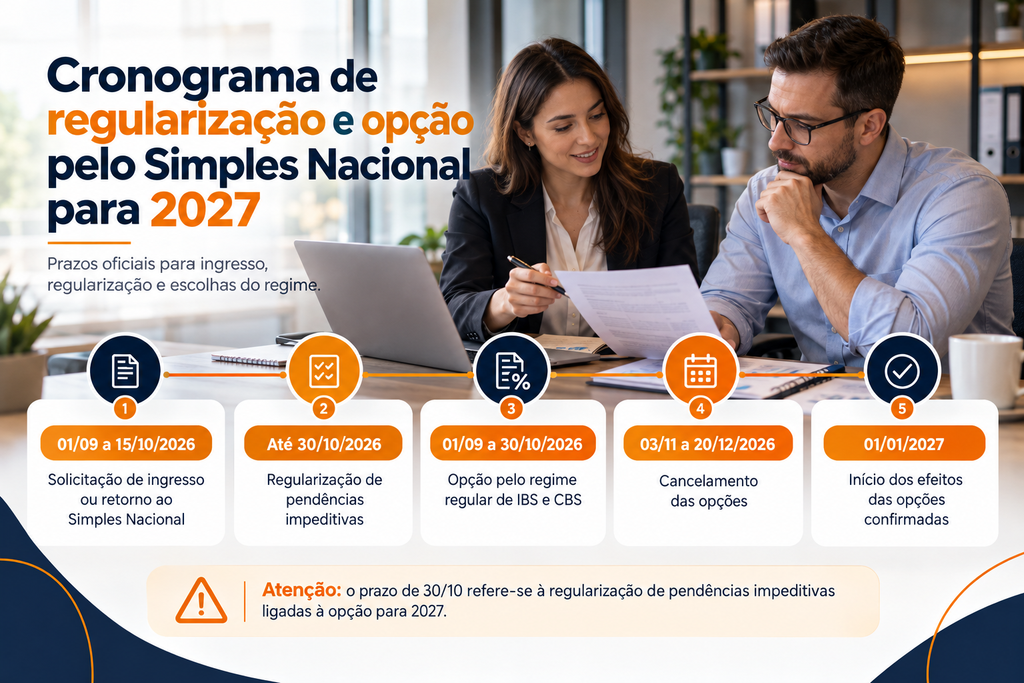
Para o ano-calendário de 2027, a Receita Federal estabeleceu um calendário específico de opção e regularização de pendências. As empresas que pretendem retornar ao regime precisam observar essas datas, detalhadas no cronograma a seguir.
Qual é o cronograma de regularização e opção pelo Simples Nacional para 2027?
Empresas que pretendem ingressar ou retornar ao Simples Nacional em 2027 precisam observar os prazos estabelecidos pelo Comitê Gestor do Simples Nacional (CGSN).
O calendário foi atualizado pela Resolução CGSN nº 194/2026, que ampliou os períodos para solicitação de opção, regularização de pendências e decisões relacionadas ao IBS e à CBS.
Para empresas com dívidas tributárias ou outras irregularidades, a principal atenção deve estar na diferença entre o prazo para solicitar o enquadramento e o período permitido para resolver pendências impeditivas.
Quais são os prazos para regularizar a empresa e optar pelo Simples Nacional?
Confira o calendário aplicável às opções para 2027:
| Procedimento | Prazo | O que a empresa precisa observar |
| Solicitação de ingresso ou retorno ao Simples Nacional | 01/09 a 15/10/2026 | Formalizar a opção para o ano-calendário de 2027. |
| Regularização de pendências impeditivas | Até 30/10/2026 | Resolver débitos e outras irregularidades que comprometam o deferimento da opção. |
| Opção pelo regime regular de IBS e CBS | 01/09 a 30/10/2026 | Avaliar o recolhimento desses tributos fora do DAS, conforme as regras aplicáveis. |
| Cancelamento das opções | 03/11 a 20/12/2026 | Reavaliar e, se necessário, cancelar a solicitação dentro do período permitido. |
| Início dos efeitos das opções confirmadas | 01/01/2027 | Aplicação das escolhas para o novo ano-calendário. |
Atenção: o prazo de regularização até 30 de outubro está relacionado às pendências impeditivas no procedimento de ingresso ou retorno ao Simples Nacional para 2027. Não significa que todas as dívidas tributárias das empresas optantes tenham a mesma data de vencimento ou negociação.
Como funciona a regularização das pendências até 30 de outubro?
Empresas que solicitaram ingresso ou retorno ao Simples Nacional para 2027 e tiveram a solicitação inicialmente indeferida por débitos ou outras pendências impeditivas poderão regularizar a situação até 30 de outubro de 2026.
O prazo é fixo, independentemente da data em que o contribuinte tomar ciência do indeferimento. Isso significa que solicitar a opção próximo ao encerramento do período pode reduzir o tempo disponível para resolver eventuais irregularidades.
Antes de solicitar a opção, recomenda-se:
- Consultar a situação fiscal do CNPJ nos sistemas da Receita Federal e dos demais órgãos competentes.
- Identificar débitos, declarações não transmitidas e inconsistências cadastrais.
- Conferir se existem valores inscritos em Dívida Ativa da União.
- Avaliar as possibilidades de pagamento, parcelamento ou correção das pendências.
- Formalizar a solicitação de opção dentro do período permitido.
- Acompanhar o processamento do pedido e regularizar eventuais impedimentos dentro do prazo.
A regularização deve considerar todas as restrições que possam impedir a opção, e não apenas os DAS em atraso.
Qual é a diferença entre optar pelo Simples Nacional e pelo regime regular de IBS e CBS?
Embora as datas sejam próximas, os procedimentos têm finalidades diferentes.
A opção pelo Simples Nacional é destinada às empresas que desejam ingressar ou retornar ao regime em 2027. O prazo para solicitar essa opção termina em 15 de outubro de 2026.
Já a opção pelo regime regular de IBS e CBS se aplica às empresas do Simples Nacional que desejam apurar e recolher esses tributos separadamente, conforme as regras da Reforma Tributária.
Essa segunda possibilidade, frequentemente chamada de Simples Nacional híbrido, permite que a empresa permaneça no Simples Nacional enquanto recolhe IBS e CBS pelas regras do regime regular.
Para o primeiro semestre de 2027, a solicitação poderá ser realizada até 30 de outubro de 2026.
A decisão exige uma avaliação tributária, pois pode alterar a forma de apuração dos novos tributos e o tratamento dos créditos nas operações com clientes e fornecedores.
O que acontece se a empresa perder o prazo de opção?
Uma empresa que não formalizar a solicitação de ingresso ou retorno até 15 de outubro de 2026 não deve considerar que o prazo de regularização até 30 de outubro permita apresentar um pedido inicial fora do período.
São etapas diferentes: primeiro ocorre a solicitação da opção e, quando existem impedimentos, deve ser observada a possibilidade de regularização dentro do prazo estabelecido.
Se o procedimento não for concluído adequadamente, a empresa poderá não conseguir ingressar ou retornar ao Simples Nacional em 1º de janeiro de 2027.
Por isso, o acompanhamento precisa envolver tanto a regularização fiscal quanto os procedimentos de opção pelo regime.
A Gestão Contadores pode auxiliar no levantamento de pendências, na avaliação das alternativas de regularização e na análise tributária necessária para a escolha do regime em 2027.
Aspectos fiscais que precisam ser revisados durante a regularização
Regularizar a dívida sem entender por que ela surgiu aumenta a chance de reincidência.
Por isso, o trabalho deve incluir uma revisão da rotina fiscal.
Faturamento declarado
Compare notas fiscais emitidas, receitas registradas e valores informados ao Simples Nacional.
Divergências recorrentes podem sinalizar falhas de integração entre emissão fiscal, financeiro e contabilidade.
Anexo tributário
Empresas prestadoras de serviços precisam conferir se a atividade está sendo tributada no anexo correto.
Dependendo do CNAE, o Fator R também pode interferir no enquadramento entre os Anexos III e V.
Folha de pagamento e pró-labore
Diferenças entre informações trabalhistas, previdenciárias e contábeis podem gerar pendências que não aparecem simplesmente como DAS em atraso.
Segregação de receitas
Operações com tratamentos tributários diferentes precisam ser informadas adequadamente.
Uma empresa que possui mais de uma atividade não deve simplesmente somar toda a receita e aplicar o mesmo tratamento sem verificar as regras correspondentes.
Obrigações acessórias
PGDAS-D, DEFIS, eSocial e demais declarações relacionadas à operação precisam estar consistentes.
O fato de não existir imposto a pagar em determinado período não significa necessariamente ausência de obrigação declaratória.
Principais erros ao regularizar uma empresa no Simples Nacional
1. Pagar somente os DAS mais recentes
A empresa quita os meses que consegue visualizar facilmente e ignora pendências antigas.
Impacto: a irregularidade permanece e outras restrições podem continuar ativas.
Como evitar: realizar um levantamento completo antes dos pagamentos.
2. Parcelar sem conferir as declarações
Se o PGDAS-D contém erros, a empresa pode parcelar uma dívida maior ou menor do que deveria.
Impacto: pagamento inadequado e necessidade posterior de retificações.
Como evitar: validar faturamento e apurações antes de consolidar o parcelamento.
3. Ignorar débitos inscritos na PGFN
Alguns empresários consultam apenas a Receita Federal.
Impacto: parte da dívida permanece em cobrança na Dívida Ativa da União.
Como evitar: consultar separadamente Receita Federal e PGFN.
4. Esquecer tributos municipais ou estaduais
O Simples Nacional envolve tributos administrados por diferentes entes.
Impacto: a empresa acredita estar regularizada, mas continua com pendências.
Como evitar: revisar também a situação fiscal estadual e municipal.
5. Fazer um parcelamento que não cabe no fluxo de caixa
O empresário negocia a dívida, paga a entrada e deixa de pagar parcelas alguns meses depois.
Impacto: rescisão do acordo, continuidade dos encargos e necessidade de nova negociação.
Como evitar: projetar parcelas e tributos correntes no fluxo de caixa antes da adesão.
6. Resolver a dívida sem corrigir o processo interno
Se o problema surgiu por falhas recorrentes de faturamento, controle financeiro ou envio de documentos, ele tende a reaparecer.
Impacto: nova inadimplência mesmo depois da regularização.
Como evitar: corrigir processos fiscais, financeiros e contábeis junto com a negociação.
Quais são os benefícios de regularizar a empresa?
A primeira vantagem é reduzir os riscos fiscais relacionados à permanência no Simples Nacional. Mas a regularização também melhora outras áreas da empresa.
Entre os principais benefícios estão:
- maior segurança fiscal;
- redução do risco de cobranças e inscrição de novos débitos em dívida ativa;
- melhor previsibilidade do fluxo de caixa;
- organização das obrigações contábeis;
- melhores condições para comprovar regularidade fiscal;
- mais clareza sobre passivos tributários;
- apoio à tomada de decisão;
- estrutura mais segura para o crescimento da empresa.
Uma empresa regularizada também passa a trabalhar com números mais próximos da realidade.
Se existem R$ 80 mil em tributos acumulados que não aparecem adequadamente no controle financeiro, por exemplo, o saldo da conta bancária oferece uma percepção distorcida da capacidade de investimento.
Como evitar novas pendências depois da regularização?
A regularização precisa terminar com um plano para evitar reincidência.
Algumas práticas ajudam:
- fechar mensalmente o faturamento;
- conciliar notas fiscais e receitas;
- separar os valores destinados aos tributos;
- acompanhar vencimentos;
- controlar parcelamentos;
- consultar periodicamente a situação fiscal;
- monitorar comunicações no DTE-SN;
- enviar documentos à contabilidade dentro do prazo;
- projetar tributos no fluxo de caixa.
Empresas com dificuldade recorrente para pagar impostos também devem investigar a causa financeira.
O problema pode estar em:
- preço mal calculado;
- margem insuficiente;
- despesas elevadas;
- clientes inadimplentes;
- falta de capital de giro;
- retiradas excessivas dos sócios;
- regime tributário inadequado.
Nesse caso, somente parcelar impostos não resolve a origem da inadimplência. A gestão financeira precisa ser integrada à contabilidade.
Para empresas que precisam melhorar esse controle, o conteúdo sobre BPO Financeiro para empresas de serviços explica como contas a pagar, contas a receber, conciliação bancária, fluxo de caixa e indicadores podem ser organizados de forma mais estruturada.
Perguntas frequentes sobre como regularizar empresa no Simples Nacional
1. Posso continuar no Simples Nacional com impostos atrasados?
A existência de débito não provoca exclusão automática no primeiro atraso. Entretanto, a empresa pode receber notificações e procedimentos de exclusão se as pendências permanecerem. Por isso, é necessário acompanhar a situação fiscal e regularizar os valores antes que o problema avance.
2. Posso parcelar os débitos do Simples Nacional?
Sim. Enquanto a dívida estiver sob administração da Receita Federal, ela pode ser incluída no parcelamento disponível para o Simples Nacional, observadas as regras do serviço. Depois da inscrição em Dívida Ativa da União, a negociação passa para a PGFN.
3. Quantas parcelas são permitidas no parcelamento do Simples?
O parcelamento convencional pode chegar a até 60 prestações, respeitado o valor mínimo definido para a modalidade. A efetivação do pedido depende do pagamento da primeira parcela.
4. Empresa excluída do Simples pode parcelar a dívida?
Sim. A existência do débito e sua possibilidade de negociação não dependem de a empresa continuar enquadrada no regime. O órgão responsável pela cobrança deve ser identificado para definir a modalidade disponível.
5. Parcelar a dívida é suficiente para regularizar a empresa?
Nem sempre. Pode haver declarações pendentes, débitos estaduais ou municipais, valores inscritos na PGFN ou inconsistências cadastrais. A análise precisa abranger toda a situação fiscal do CNPJ.
6. Como saber se a dívida está na Receita Federal ou na PGFN?
Débitos ainda não inscritos em Dívida Ativa permanecem sob administração da Receita Federal. Depois da inscrição, a cobrança é transferida para a PGFN. A consulta nos respectivos sistemas permite identificar em qual etapa o débito se encontra.
7. Qual é o prazo para regularizar pendências e entrar no Simples Nacional em 2027?
Empresas que solicitaram ingresso ou retorno ao Simples Nacional entre 1º de setembro e 15 de outubro de 2026 poderão regularizar pendências impeditivas até 30 de outubro de 2026, conforme as regras do procedimento. O prazo de regularização não substitui o prazo para solicitar a opção.
O que sua empresa precisa fazer para voltar à regularidade
O caminho para regularizar empresa no Simples Nacional começa por um diagnóstico, não pelo parcelamento.
Primeiro, identifique todos os débitos e obrigações pendentes. Depois, confirme se as apurações estão corretas, separe os valores por órgão responsável e avalie a melhor forma de pagamento ou negociação.
Se houver notificação ou Termo de Exclusão, o prazo indicado precisa ser tratado como prioridade. Também é necessário verificar se existem pendências fora da Receita Federal, como valores inscritos na PGFN, débitos municipais ou estaduais.
A etapa seguinte é impedir que a dívida volte a crescer. Isso exige controle de faturamento, tributos, fluxo de caixa, declarações e comunicação contínua com a contabilidade.
Regularização fiscal funciona melhor quando deixa de ser uma medida emergencial e passa a fazer parte da gestão da empresa.
Regularize sua empresa com a Gestão Contadores
A Gestão Contadores atua com contabilidade consultiva, planejamento tributário, gestão contábil e fiscal, BPO Financeiro e serviços de abertura e regularização de empresas.
O trabalho integra análise tributária, acompanhamento das obrigações e organização financeira para apoiar decisões empresariais com informações mais consistentes.
Se sua empresa possui DAS em atraso, parcelamento rompido, pendências fiscais ou dificuldades recorrentes para manter os tributos em dia, o primeiro passo é identificar a origem e o tamanho do passivo antes de escolher uma negociação.
Com esse diagnóstico, a equipe pode avaliar a situação contábil e fiscal, organizar as pendências, revisar o enquadramento tributário e estruturar controles para reduzir o risco de nova inadimplência.
Com os prazos de opção para 2027 definidos, antecipar o diagnóstico fiscal pode evitar que pendências sejam identificadas quando já houver pouco tempo para resolvê-las.
Converse com a Gestão Contadores e avalie a situação da sua empresa antes dos próximos vencimentos.