
Abrir um CNPJ para prestar serviços médicos pode reduzir a carga tributária e profissionalizar a gestão financeira, mas o benefício depende de como a empresa é estruturada. Escolher um CNAE incompatível, definir um pró-labore sem simulação ou optar automaticamente pelo Simples Nacional pode gerar um custo maior do que o necessário.
Para médicos que atuam em Brasília, a abertura também envolve particularidades do Distrito Federal. Além do registro empresarial e da Receita Federal, é necessário verificar a viabilidade do endereço, licenciamento, tributação do ISS e, conforme a estrutura da operação, registro da pessoa jurídica perante o Conselho Regional de Medicina do Distrito Federal.
A contabilidade para médicos em Brasília deve começar antes da emissão da primeira nota fiscal. Faturamento esperado, forma de atendimento, existência de clínica própria, número de profissionais, folha de pagamento e perfil dos contratantes influenciam diretamente a escolha tributária. Para aprofundar essa decisão, vale entender também como funciona a contabilidade médica em Brasília e a escolha do regime tributário.
Estruturar corretamente o CNPJ permite separar patrimônio pessoal e empresarial, organizar honorários, definir retiradas dos sócios e comparar regimes tributários utilizando números reais. É esse processo que precisa ser analisado antes de decidir apenas pela menor alíquota aparente.
O que envolve a contabilidade para médicos em Brasília?
A contabilidade para médicos em Brasília envolve a abertura e a manutenção de uma pessoa jurídica adequada à prestação de serviços médicos, incluindo definição da natureza jurídica, CNAEs, regime tributário, pró-labore, folha de pagamento, emissão fiscal e obrigações contábeis.
No processo de formalização, a REDESIM orienta que a abertura de uma pessoa jurídica passe pela consulta de viabilidade, inscrição e registro do CNPJ e posterior obtenção das licenças aplicáveis.
Para uma clínica ou consultório, o processo também pode envolver exigências sanitárias e profissionais específicas. Por isso, o objetivo não é apenas obter um CNPJ, mas construir uma estrutura compatível com a forma como o médico efetivamente trabalha.
Médico pode trabalhar como pessoa jurídica?
Sim. O médico pode constituir uma pessoa jurídica para prestar serviços a hospitais, clínicas, empresas e pacientes, desde que sejam respeitadas as regras empresariais, tributárias e profissionais aplicáveis.
Essa alternativa costuma ser avaliada quando os honorários profissionais passam a representar uma receita relevante e a tributação como pessoa física deixa de ser a estrutura mais adequada.
A comparação entre pessoa física e pessoa jurídica, entretanto, não deve ser feita apenas pela alíquota nominal. O conteúdo sobre tributação para médicos em Brasília como PJ ou pessoa física ajuda a entender por que faturamento, contratos e estrutura operacional precisam entrar nessa decisão.
Antes da abertura, é recomendável comparar:
- faturamento mensal e anual;
- despesas da atividade;
- pró-labore;
- folha de pagamento;
- contribuição previdenciária;
- Simples Nacional;
- Lucro Presumido;
- ISS no Distrito Federal;
- distribuição de resultados;
- custos administrativos da pessoa jurídica.
Uma economia aparente na alíquota pode desaparecer quando encargos, custos operacionais e obrigações são incluídos na análise.
Como abrir um CNPJ médico em Brasília na prática?
O processo pode ser dividido em etapas para reduzir retrabalho e evitar que decisões tributárias sejam tomadas somente depois da empresa já estar funcionando.
1. Definir como a atividade médica será exercida
Antes de abrir a empresa, é necessário identificar a operação real.
O médico trabalhará:
- sozinho, prestando serviços a hospitais e clínicas;
- em consultório próprio;
- com outros médicos;
- com equipe administrativa ou assistencial;
- em uma clínica com várias especialidades;
- com procedimentos ou exames;
- com atendimento exclusivamente médico;
- com atividades complementares de saúde.
Essa definição influencia CNAEs, contratos, licenciamento, estrutura societária e tributação.
2. Escolher a natureza jurídica
Dependendo da estrutura, é possível constituir uma sociedade limitada com um ou mais sócios, entre outras formas permitidas pela legislação.
A escolha deve considerar responsabilidade, participação societária, possibilidade de entrada futura de sócios, administração e forma de distribuição dos resultados.
3. Realizar a consulta de viabilidade
A consulta de viabilidade verifica se a atividade poderá ser exercida no endereço pretendido e se o nome empresarial pode ser utilizado.
A própria orientação oficial para registro de empresas estabelece a viabilidade como uma das etapas iniciais da formalização e relaciona sua aprovação à possibilidade de funcionamento no endereço escolhido.
Esse ponto merece atenção quando o médico pretende utilizar endereço residencial, sala compartilhada ou espaço que ainda não possui estrutura adequada para atividade de saúde.
4. Definir corretamente os CNAEs
O CNAE precisa representar as atividades efetivamente desenvolvidas.
Uma empresa destinada apenas a consultas médicas possui estrutura diferente de uma clínica que também realiza exames, diagnósticos, procedimentos ou serviços de outras especialidades.
O erro nessa etapa pode afetar:
- enquadramento tributário;
- fator R;
- licenciamento;
- registro profissional;
- emissão fiscal;
- obrigações acessórias.
Por isso, não é recomendável escolher o código apenas copiando o cadastro de outro consultório.
5. Registrar a empresa e obter o CNPJ
Depois da viabilidade, seguem os procedimentos de constituição, registro e inscrição fiscal.
A REDESIM organiza esse fluxo em etapas de viabilidade, inscrição do CNPJ e licenciamento. Após o registro, também podem ser geradas inscrições tributárias vinculadas à operação da pessoa jurídica.
6. Verificar registro e responsabilidade técnica no CRM-DF
Empresas que prestam ou intermedeiam assistência médica devem verificar as exigências do Conselho Regional de Medicina do Distrito Federal.
Dependendo da atividade e da estrutura, pode ser necessário registrar a pessoa jurídica e indicar médico responsável técnico. O CRM-DF disponibiliza as orientações para inscrição de pessoa jurídica e informa as categorias de estabelecimentos sujeitos ao registro.
Esse ponto deve ser analisado durante a abertura e não apenas depois que o consultório ou clínica começar a atender.
7. Definir o regime tributário antes de começar a faturar
Depois de conhecer faturamento, folha, serviços e estrutura, é possível comparar os regimes tributários.
Para médicos, as alternativas mais frequentes são Simples Nacional e Lucro Presumido, mas a escolha precisa ser feita com simulação.
Simples Nacional para médicos: como funciona?
Serviços médicos podem ser tributados pelo Simples Nacional, desde que a empresa cumpra os requisitos legais do regime.
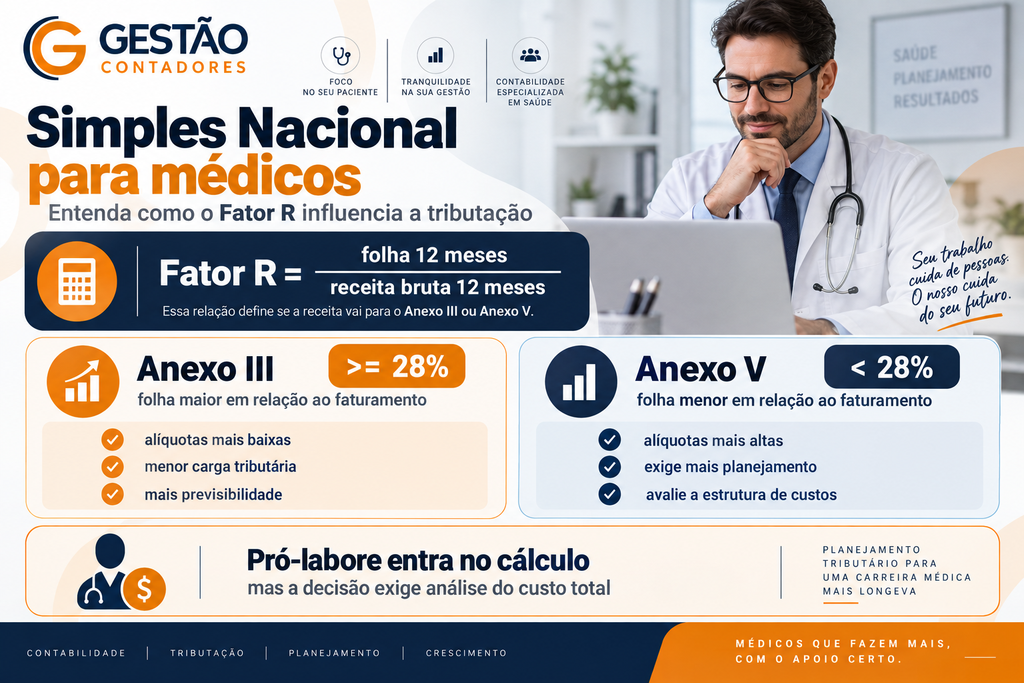
Para determinadas atividades médicas, o fator R define se a receita será tributada pelo Anexo III ou pelo Anexo V.
1.Quando o médico fica no Anexo III?
Quando o fator R for igual ou superior a 28%.
A fórmula pode ser representada assim:
2.Fator R = folha dos últimos 12 meses ÷ receita bruta dos últimos 12 meses.
Quando o resultado atinge pelo menos 28%, a receita sujeita a essa regra é direcionada ao Anexo III.
3.Quando fica no Anexo V?
Quando o fator R fica abaixo de 28%, a tributação da atividade sujeita à regra ocorre pelo Anexo V.
Essa diferença pode alterar significativamente o DAS, principalmente quando a empresa possui uma folha reduzida em relação ao faturamento.
4.Pró-labore interfere no fator R?
Sim. O pró-labore entra na composição da folha considerada para o cálculo nas condições previstas pela legislação.
Porém, aumentar o pró-labore apenas para alcançar 28% pode elevar encargos previdenciários e reduzir a economia obtida com a mudança de anexo.
A decisão precisa considerar o custo total. O artigo sobre pró-labore e distribuição de lucros para prestadores de serviços aprofunda essa diferença e os impactos fiscais de cada retirada.
Lucro Presumido para médicos: quando deve ser analisado?
O Lucro Presumido também pode ser uma alternativa para consultórios e clínicas médicas.
Nesse regime, IRPJ e CSLL utilizam bases presumidas definidas pela legislação, enquanto outros tributos são calculados separadamente.
Na análise devem ser incluídos:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISS;
- contribuições previdenciárias;
- folha de pagamento;
- pró-labore;
- eventual adicional de IRPJ.
Por isso, não é tecnicamente correto afirmar que uma clínica no Lucro Presumido paga sempre uma carga fixa. Faturamento, ISS e demais encargos alteram o resultado final.
Simples Nacional ou Lucro Presumido para médicos?
Não existe uma escolha universal. A comparação depende da estrutura de cada consultório ou clínica.
| Critério | Simples Nacional | Lucro Presumido |
| Serviços médicos | Permitidos, observados os requisitos | Permitidos |
| Fator R | Pode levar ao Anexo III ou V | Não existe |
| Folha e pró-labore | Podem alterar diretamente o anexo | Afetam encargos, mas não alteram a base presumida da mesma forma |
| Recolhimento | DAS concentra diversos tributos | Tributos são apurados separadamente |
| ISS | Integra a sistemática conforme as regras aplicáveis | Precisa ser considerado separadamente na simulação |
| Complexidade operacional | Relativamente simplificada | Exige controles e apurações separados |
| Melhor escolha | Depende do faturamento, fator R e estrutura | Depende do faturamento, serviços e carga total |
Uma empresa com fator R superior a 28% pode apresentar resultado muito diferente de uma clínica com o mesmo faturamento e folha reduzida.
Da mesma forma, o Lucro Presumido pode merecer análise quando a estrutura do Simples deixa de ser competitiva. A comparação de regimes tributários para médicos em Brasília ajuda a aprofundar essa avaliação.
Como o ISS interfere na tributação médica em Brasília?
O ISS é um dos componentes que precisam entrar na comparação entre regimes.
Por ser um imposto incidente sobre serviços, seu tratamento interfere diretamente na carga tributária de médicos e clínicas.
No Distrito Federal, a análise precisa considerar a legislação distrital aplicável à atividade e a forma de recolhimento de acordo com o regime tributário da empresa.
Uma comparação entre Simples Nacional e Lucro Presumido que desconsidere o ISS pode produzir uma conclusão distorcida.
Clínica médica precisa de registro no CRM-DF?
Em diversas situações, sim.
Empresas privadas que prestam ou intermedeiam assistência médica precisam verificar sua obrigação de registro perante o CRM-DF e a necessidade de indicação de responsável técnico.
Essa exigência pode alcançar estruturas como:
- clínicas médicas;
- serviços de diagnóstico;
- empresas de tratamento;
- assistência domiciliar;
- ambulatórios;
- empresas que comercializam serviços médicos;
- outras organizações de assistência à saúde.
A classificação deve refletir a atividade efetivamente desenvolvida.
Aspectos técnicos e fiscais que precisam ser definidos desde a abertura
Pró-labore
O médico que trabalha na própria empresa precisa estruturar adequadamente sua remuneração.
O pró-labore não deve ser definido apenas com o objetivo de aumentar ou reduzir o fator R.
É necessário considerar:
- função exercida pelo sócio;
- contribuição previdenciária;
- capacidade financeira da empresa;
- distribuição de resultados;
- impacto tributário global.
Distribuição de resultados
Lucro distribuído e pró-labore são conceitos diferentes.
A distribuição depende da existência de resultado e da documentação contábil que sustenta os valores apurados.
Saldo bancário não é sinônimo de lucro disponível para distribuição.
Conta bancária empresarial
Receitas da pessoa jurídica devem ser separadas da movimentação pessoal do médico.
Essa distinção facilita:
- conciliação;
- controle de despesas;
- apuração do resultado;
- distribuição de lucros;
- análise da rentabilidade.
Emissão de documentos fiscais
O CNPJ precisa estar corretamente cadastrado para emissão dos documentos fiscais relacionados aos serviços prestados.
Hospitais, clínicas contratantes, convênios e pacientes particulares podem exigir rotinas administrativas diferentes.
Contratos médicos
Os contratos precisam refletir se o médico atua por conta própria, por meio de clínica, em sociedade com outros profissionais ou para instituições contratantes.
A forma contratual deve ser coerente com faturamento, emissão fiscal e escrituração contábil.
Licenciamento
Consultórios e clínicas precisam observar as licenças compatíveis com sua atividade.
O processo de licenciamento da REDESIM considera requisitos como segurança sanitária, controle ambiental e prevenção contra incêndio, conforme as exigências aplicáveis a cada atividade.
Equiparação hospitalar se aplica a qualquer clínica médica?
Não.
A chamada equiparação hospitalar é um tratamento tributário específico que pode alterar percentuais de presunção de determinadas receitas no Lucro Presumido quando os requisitos legais são atendidos.
Não basta possuir uma clínica ou executar procedimentos médicos.
A análise envolve fatores como:
- natureza efetiva do serviço;
- tipo de procedimento realizado;
- estrutura empresarial;
- regularidade societária;
- requisitos sanitários;
- documentação da operação;
- condições previstas na legislação e na jurisprudência aplicável.
Por isso, esse enquadramento precisa ser analisado separadamente e não deve ser presumido apenas pelo fato de a empresa atuar na área médica.
Principais erros ao estruturar um CNPJ médico
1. Abrir o CNPJ antes de simular a tributação
Erro: escolher o Simples Nacional apenas por parecer mais simples.
Impacto: a empresa pode iniciar em uma estrutura menos eficiente.
Como evitar: projetar faturamento, folha, pró-labore e carga tributária antes da opção.
2. Cadastrar CNAEs que não correspondem à operação
Erro: incluir atividades sem avaliar suas consequências.
Impacto: problemas tributários, cadastrais, profissionais e de licenciamento.
Como evitar: mapear todos os serviços efetivamente prestados.
3. Ignorar o fator R
Erro: considerar apenas a alíquota inicial do Simples Nacional.
Impacto: subestimar ou superestimar o valor do DAS.
Como evitar: projetar mensalmente folha, pró-labore e receita acumulada.
4. Definir pró-labore sem planejamento
Erro: escolher um valor simbólico ou elevar a retirada somente para tentar mudar de anexo.
Impacto: aumento de encargos ou estrutura tributária inconsistente.
Como evitar: analisar remuneração, fator R e tributação de forma integrada.
5. Misturar finanças pessoais e empresariais
Erro: pagar despesas particulares diretamente pela conta da clínica.
Impacto: perda de qualidade da informação contábil e dificuldade para identificar o lucro real da operação.
Como evitar: manter contas separadas e definir formas regulares de retirada.
6. Esquecer exigências profissionais e sanitárias
Erro: considerar que possuir CNPJ encerra o processo de abertura.
Impacto: empresa formalmente constituída, mas sem todas as autorizações necessárias à operação.
Como evitar: verificar CRM-DF, licenciamento e demais exigências antes de iniciar os atendimentos.
Quais são os benefícios de estruturar corretamente o CNPJ médico?
Uma abertura bem planejada pode gerar ganhos que vão além da redução tributária.
Entre os principais estão:
- melhor comparação entre regimes tributários;
- redução do risco de recolhimentos incorretos;
- maior previsibilidade dos impostos;
- pró-labore estruturado;
- distribuição de resultados apoiada pela contabilidade;
- separação entre finanças pessoais e empresariais;
- controle da rentabilidade;
- melhores informações para expansão;
- maior segurança fiscal;
- preparação para contratar equipe ou novos profissionais.
Uma clínica que conhece faturamento, despesas, folha e margem consegue decidir com mais segurança quando contratar, ampliar instalações, investir em equipamentos ou adicionar novos serviços.
Essa organização também é importante para negócios que já estão em operação. O conteúdo sobre contabilidade para clínicas e consultórios em Brasília mostra como controle fiscal, custos e gestão financeira afetam diretamente a lucratividade.
Perguntas frequentes sobre contabilidade para médicos em Brasília
1.Vale a pena médico abrir CNPJ em Brasília?
Pode valer, principalmente quando o volume de honorários torna a estrutura como pessoa física menos eficiente. A decisão deve comparar impostos, previdência, pró-labore, custos da empresa e perspectiva de crescimento.
2.Médico pode ser optante pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos do regime. Dependendo da atividade, os serviços médicos podem ser tributados pelo Anexo III ou pelo Anexo V conforme o fator R.
3.Qual é o fator R para médicos?
É a relação entre a folha considerada pelas regras do Simples e a receita bruta acumulada nos últimos 12 meses. Para atividades submetidas à regra, resultado igual ou superior a 28% direciona a tributação para o Anexo III.
4.Médico precisa retirar pró-labore?
Quando o sócio exerce atividade na empresa, sua remuneração precisa ser tratada de forma compatível com as regras previdenciárias e contábeis. O valor deve considerar a realidade da operação e não apenas o objetivo de alterar o fator R.
5.Clínica médica precisa de CRM-DF?
Empresas que prestam ou intermedeiam assistência médica podem estar sujeitas ao registro perante o CRM-DF e à indicação de responsável técnico, dependendo das características da operação.
6.Qual é o melhor regime tributário para médico?
Depende. Simples Nacional e Lucro Presumido precisam ser comparados considerando faturamento, fator R, folha, pró-labore, ISS, estrutura da clínica e natureza dos serviços prestados.
O que revisar antes de abrir ou reorganizar o CNPJ médico?
A contabilidade para médicos em Brasília precisa começar pela estrutura da operação e não pela escolha automática de um regime tributário.
Antes da abertura, o médico deve responder algumas perguntas:
- Qual será o faturamento esperado?
- O atendimento será individual ou haverá uma clínica?
- Existirão outros profissionais?
- Haverá empregados?
- Quanto será destinado ao pró-labore?
- O fator R pode atingir 28%?
- Simples ou Lucro Presumido apresenta menor custo total?
- Quais CNAEs representam os serviços efetivamente prestados?
- O endereço possui viabilidade?
- Será necessário registro da pessoa jurídica no CRM-DF?
- Existem licenças específicas para a atividade?
A partir dessas respostas, a abertura deixa de ser apenas a emissão de um CNPJ e passa a fazer parte da estratégia financeira do consultório ou clínica.
O mesmo raciocínio vale para empresas médicas que já estão abertas. Uma estrutura que fazia sentido quando o profissional faturava R$ 20 mil por mês pode deixar de ser adequada quando a receita aumenta, novos médicos entram na operação ou a clínica passa a realizar procedimentos diferentes.
Estruture seu CNPJ médico com contabilidade especializada
A Gestão Contadores atua em Brasília com contabilidade consultiva e soluções voltadas à área da saúde, incluindo atendimento para médicos, clínicas e consultórios.
Os serviços incluem planejamento tributário, emissão e gestão de notas fiscais de serviços médicos, folha de pagamento e pró-labore, controle financeiro, relatórios de desempenho e cumprimento das obrigações fiscais e acessórias.
Para médicos, esse acompanhamento permite estruturar o CNPJ desde a abertura, comparar Simples Nacional e Lucro Presumido, acompanhar o fator R, organizar pró-labore e distribuição de resultados e manter a contabilidade alinhada ao crescimento da atividade.
Se você pretende abrir ou reorganizar seu CNPJ médico em Brasília, fale com a equipe da Gestão Contadores e solicite uma análise da estrutura tributária, fiscal e financeira mais adequada à realidade do seu consultório ou clínica.