
Um comércio pode vender mais, ampliar o estoque e aumentar o movimento no caixa sem necessariamente melhorar o lucro. A razão está na combinação entre custo de mercadoria, despesas operacionais, impostos, descontos, taxas de meios de pagamento e uma precificação que nem sempre acompanha todos esses componentes.
Em Brasília, a análise ganha uma camada adicional: empresas comerciais precisam observar tanto as regras federais quanto a legislação tributária do Distrito Federal, incluindo ICMS, substituição tributária, operações interestaduais e tratamentos específicos aplicáveis a determinados produtos.
É nesse ponto que a contabilidade para comércio em Brasília deixa de servir apenas para calcular tributos. Quando dados fiscais, contábeis, financeiros e de estoque são analisados em conjunto, o empresário consegue identificar quanto realmente sobra de cada venda, quais produtos sustentam a margem e onde a carga tributária está consumindo resultado.
Esse diagnóstico também se relaciona diretamente com situações em que a empresa apresenta lucro alto e caixa baixo. Faturamento, margem, estoque e disponibilidade financeira precisam ser interpretados em conjunto para evitar decisões baseadas apenas no volume de vendas.
O que a contabilidade para comércio em Brasília precisa controlar?
A contabilidade para comércio em Brasília deve integrar informações sobre faturamento, compras, estoque, custo das mercadorias, ICMS, regime tributário, despesas operacionais, fluxo de caixa e margem de contribuição.
O objetivo não é apenas calcular impostos. Uma estrutura contábil bem organizada permite responder quanto cada venda efetivamente deixa de resultado, quanto capital está imobilizado no estoque e se o regime tributário continua coerente com a operação.
Para isso, notas fiscais de entrada e saída, classificação tributária das mercadorias, movimentação de estoque e dados financeiros precisam estar alinhados. Quando essas informações ficam separadas, a empresa pode apresentar crescimento de receita sem perceber uma redução gradual da rentabilidade.
Por que faturamento alto não significa margem alta?
No comércio, o faturamento costuma ser o indicador mais visível. Ele aparece diariamente no sistema de vendas, no extrato bancário e nos relatórios do caixa.
O problema é que receita não é lucro.
Uma venda de R$ 1.000 pode carregar diferentes componentes:
- custo da mercadoria vendida;
- tributos incidentes;
- taxas de cartão ou marketplace;
- comissões;
- frete;
- embalagens;
- despesas variáveis;
- parcela dos custos fixos;
- descontos concedidos.
O que sobra depois desses componentes é que ajuda a demonstrar a capacidade da operação de gerar margem.
Uma empresa pode, por exemplo, aumentar as vendas promocionais e elevar o faturamento em 20%. Se os descontos, as taxas comerciais e o custo de reposição aumentarem mais rapidamente, a margem pode cair mesmo com mais dinheiro circulando.
Além dos custos mais evidentes, existem despesas que se acumulam silenciosamente. A análise dos custos invisíveis que reduzem o lucro das empresas ajuda a identificar desperdícios, retrabalho, juros, perdas de estoque e outros fatores que comprometem o resultado.
Quais impostos podem afetar um comércio em Brasília?
A resposta depende do regime tributário, das mercadorias vendidas, da origem e destino das operações e dos tratamentos específicos aplicáveis a cada produto.
Entre os principais tributos e regras que podem aparecer na rotina estão:
- ICMS;
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- contribuições incidentes sobre a folha;
- substituição tributária;
- diferencial de alíquotas em situações aplicáveis;
- tributação monofásica ou concentrada de determinados produtos;
- regras decorrentes da transição da Reforma Tributária do Consumo.
No Distrito Federal, a legislação do ICMS deve ser acompanhada diretamente nas normas locais. A Secretaria de Estado de Economia do Distrito Federal concentra informações relacionadas à administração tributária, arrecadação e normas aplicáveis aos contribuintes do DF.
Isso ajuda a explicar por que uma classificação fiscal inadequada ou um erro de tratamento tributário pode produzir diferenças relevantes para negócios com grande volume de mercadorias.
Simples Nacional para comércio: como funciona?
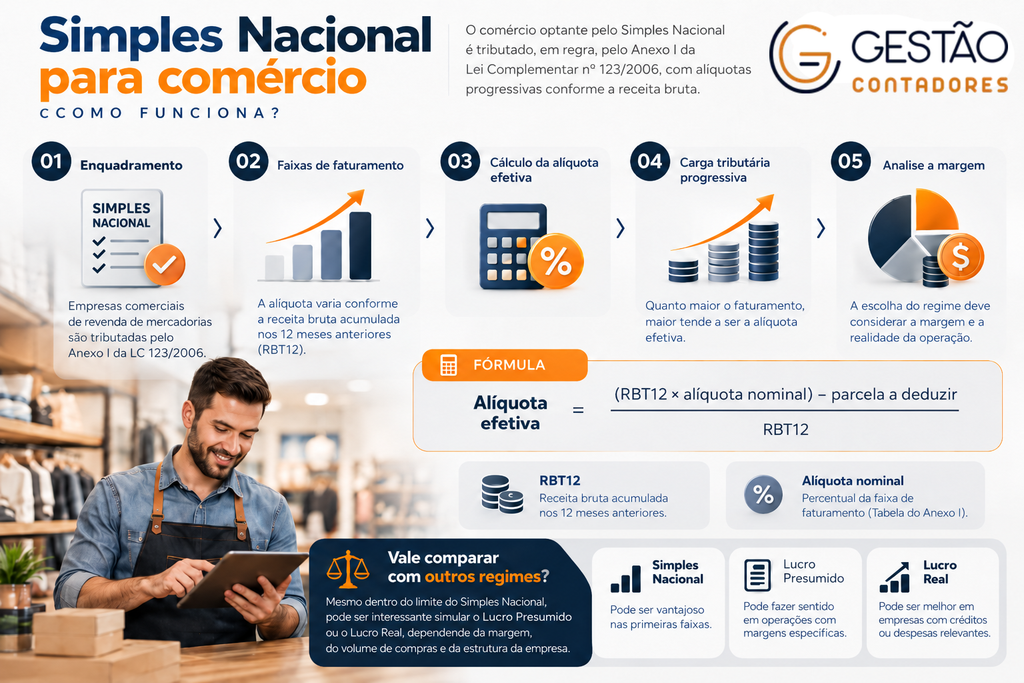
Para empresas comerciais optantes pelo Simples Nacional, as receitas decorrentes da revenda de mercadorias são, em regra, tributadas conforme o Anexo I da Lei Complementar nº 123/2006.
A Lei Complementar nº 123/2006 estabelece as regras gerais do Simples Nacional, incluindo limites de faturamento, anexos e critérios de cálculo.
Na prática, a alíquota não deve ser analisada apenas pelo percentual nominal da tabela.
Alíquota efetiva = [(RBT12 × alíquota nominal) – parcela a deduzir] ÷ RBT12
RBT12 corresponde à receita bruta acumulada nos 12 meses anteriores.
Por isso, um comércio que começou enquadrado na primeira faixa pode apresentar uma carga efetiva diferente à medida que o faturamento aumenta.
A análise tributária também deve ser combinada com a margem. A empresa pode continuar dentro do limite legal do Simples Nacional e, ainda assim, chegar a um ponto em que Lucro Presumido ou Lucro Real mereçam ser simulados.
Comércio no Simples paga sempre todo o imposto dentro do DAS?
Não necessariamente.
Embora o Simples Nacional concentre diversos tributos no Documento de Arrecadação do Simples Nacional, determinadas receitas precisam ser segregadas conforme o tratamento tributário das mercadorias.
Isso pode ocorrer, por exemplo, em operações envolvendo:
- substituição tributária;
- tributação monofásica;
- antecipação tributária;
- operações sujeitas a regras específicas de ICMS;
- outras hipóteses previstas na legislação.
O Portal do Simples Nacional reúne os sistemas de apuração, declarações e orientações oficiais aplicáveis aos optantes do regime.
Na prática, cadastrar todos os produtos da mesma forma pode levar a recolhimentos inadequados. Um supermercado, uma loja de autopeças, um comércio de cosméticos e uma distribuidora podem estar no mesmo regime tributário e, ainda assim, possuir mercadorias submetidas a tratamentos fiscais diferentes.
ICMS no Distrito Federal: por que cada mercadoria precisa ser analisada?
O ICMS não deve ser tratado como um percentual único aplicado indiscriminadamente sobre todas as vendas.
No Distrito Federal, existem regras específicas de alíquotas, benefícios, reduções de base, substituição tributária e outras particularidades conforme o produto e a operação.
Para o varejista, isso transforma o cadastro de produtos em uma questão tributária.
Campos como estes precisam ser revisados:
- NCM;
- CEST, quando aplicável;
- CST ou CSOSN;
- origem da mercadoria;
- natureza da operação;
- CFOP;
- tratamento de ICMS;
- benefícios ou reduções aplicáveis;
- situação de substituição tributária.
As normas tributárias distritais podem ser consultadas no Sistema Integrado de Normas Jurídicas do Distrito Federal, que reúne leis, decretos, portarias e demais atos oficiais.
Uma falha no cadastro pode se repetir em centenas ou milhares de notas fiscais. Em operações de alto volume, um erro aparentemente pequeno pode ganhar relevância financeira rapidamente.
Como funciona a contabilidade para comércio na prática?
Uma gestão contábil consistente começa antes da apuração do imposto. O processo precisa reunir informações fiscais, financeiras e operacionais.
- Mapear atividades e mercadorias. O primeiro passo é identificar o que a empresa efetivamente compra e vende, seus canais de comercialização e os tratamentos tributários associados aos produtos.
- Revisar o cadastro fiscal. NCM, CFOP, CST, CSOSN, CEST e parâmetros de ICMS precisam estar alinhados às características de cada mercadoria.
- Integrar compras e estoque. Notas de entrada devem alimentar corretamente estoque, custos, contas a pagar e informações fiscais.
- Calcular o custo real das mercadorias. O custo pode incluir preço de aquisição, frete, seguro, tributos não recuperáveis e outras despesas diretamente relacionadas à entrada do produto.
- Apurar margem por produto ou categoria. O acompanhamento pode ser realizado por SKU, categoria, canal, loja ou unidade de negócio.
- Comparar o regime tributário com a operação real. Simples Nacional, Lucro Presumido e Lucro Real possuem efeitos diferentes sobre margem e caixa.
- Integrar contabilidade e financeiro. DRE, balancete, contas a pagar, contas a receber, estoque e fluxo de caixa devem utilizar informações coerentes.
- Acompanhar indicadores mensalmente. Margem bruta, margem de contribuição, CMV, giro de estoque e ponto de equilíbrio ajudam a identificar perdas antes que elas se tornem estruturais.
Para empresas que ainda concentram contas a pagar, recebimentos, conciliações e controles financeiros no próprio empresário, a terceirização financeira para lojas de varejo em Brasília pode ajudar a organizar essas informações e melhorar a integração com a contabilidade.
Quais números mostram se o comércio realmente dá lucro?
Uma boa análise não precisa começar com dezenas de indicadores. Alguns números já ajudam a revelar grande parte da situação econômica da loja.
1.Margem bruta
A margem bruta mostra quanto resta da receita após o custo das mercadorias vendidas.
Margem bruta = receita líquida – custo das mercadorias vendidas
Se a margem bruta diminui continuamente, podem existir problemas de preço, desconto, custo de compra, perdas ou alteração do mix de produtos.
2.Margem de contribuição
A margem de contribuição considera custos e despesas variáveis relacionados à venda.
Ela ajuda a responder quanto cada produto ou venda contribui para pagar a estrutura fixa e gerar resultado.
3.CMV
O Custo das Mercadorias Vendidas demonstra quanto dos produtos disponíveis foi consumido pelas vendas realizadas no período.
Um CMV mal calculado compromete a leitura da margem e pode fazer a empresa acreditar que determinado produto é mais rentável do que realmente é.
4.Ticket médio
O ticket médio mostra o valor médio por compra ou cliente. Isoladamente, não representa lucratividade, mas ajuda a interpretar mudanças no comportamento comercial.
5.Giro de estoque
Produtos parados consomem capital.
Um comércio pode apresentar estoque elevado no balanço e, ao mesmo tempo, enfrentar dificuldade de caixa porque grande parte do dinheiro está imobilizada em mercadorias de baixa rotação.
6.Ponto de equilíbrio
O ponto de equilíbrio mostra quanto a empresa precisa vender para cobrir custos e despesas antes de começar a gerar resultado.
Esse indicador ajuda a estabelecer metas comerciais mais realistas.
Exemplo: vender mais pode reduzir a margem?
Sim. Considere dois produtos comercializados pela mesma empresa:
| Indicador | Produto A | Produto B |
| Preço de venda | R$ 200 | R$ 150 |
| Custo da mercadoria | R$ 110 | R$ 100 |
| Tributos e despesas variáveis | R$ 25 | R$ 25 |
| Margem de contribuição | R$ 65 | R$ 25 |
| Margem sobre a venda | 32,5% | 16,7% |
Se a empresa direcionar grande parte das campanhas para o Produto B porque ele vende com maior facilidade, o faturamento pode aumentar enquanto a margem média diminui.
É por isso que o acompanhamento comercial precisa separar volume de vendas e rentabilidade.
O produto que mais vende não necessariamente é o produto que mais contribui para o resultado.
Como organizar impostos sem perder margem?
Tributação e precificação precisam conversar. Uma metodologia prática de formação de preços pode considerar:
- custo de aquisição da mercadoria;
- frete e despesas de entrada;
- tributos não recuperáveis;
- taxas de cartão e meios de pagamento;
- taxas de marketplace, quando houver;
- comissões;
- descontos médios concedidos;
- custo logístico;
- margem desejada;
- parcela necessária para cobrir custos fixos;
- carga tributária da venda.
Quando o preço é definido apenas multiplicando o custo por um percentual fixo, a empresa pode ignorar vários desses fatores.
O problema se agrava em lojas com produtos submetidos a tratamentos tributários distintos.
Simples Nacional, Lucro Presumido ou Lucro Real no comércio?
Não existe um regime universalmente melhor. Cada alternativa possui uma lógica própria.
| Aspecto | Simples Nacional | Lucro Presumido | Lucro Real |
| Forma de apuração | Sistema unificado, com particularidades fiscais | Tributos federais calculados sobre bases presumidas | IRPJ e CSLL relacionados ao lucro fiscal |
| ICMS | Pode integrar o DAS, observadas exceções e regras específicas | Apurado pela sistemática distrital | Apurado pela sistemática distrital |
| PIS/Cofins | Integram a sistemática do regime durante as regras aplicáveis à transição | Regime cumulativo em situações típicas | Regime não cumulativo em situações típicas |
| Estoque | Precisa de controle adequado | Relevante para contabilidade e análise de margem | Fundamental para resultado e apuração |
| Complexidade | Geralmente menor | Intermediária | Maior |
| Análise principal | Receita, faixa, produtos e segregação | Receita, margem e tributação das operações | Margem real, despesas, créditos e resultado |
| Perfil que merece simulação | Pequenos e médios negócios dentro dos requisitos | Empresas cuja estrutura de margem favoreça a presunção | Operações com estrutura de custos, créditos ou margens que justifiquem análise detalhada |
A decisão exige números. Uma loja com margem líquida de 8% não deve ser analisada da mesma forma que outra com margem de 35%, ainda que ambas tenham o mesmo faturamento.
Substituição tributária: por que ela interfere na margem?
Na substituição tributária, a responsabilidade pelo recolhimento do ICMS de determinadas etapas pode ser atribuída a outro integrante da cadeia.
Para o comerciante, isso pode modificar a formação do custo de aquisição e a maneira como determinada receita é tratada fiscalmente.
Dependendo do produto, podem existir regras envolvendo base de cálculo presumida, Margem de Valor Agregado (MVA), CEST e outras variáveis.
Aplicar um único tratamento tributário a toda a base de produtos pode distorcer preço, margem e imposto.
E o DIFAL nas compras e vendas interestaduais?
Operações interestaduais também exigem atenção.
Dependendo de quem compra, do destino da mercadoria e da natureza da operação, podem existir regras relacionadas ao diferencial de alíquotas do ICMS.
Por isso, compras realizadas fora do Distrito Federal não devem ser precificadas apenas considerando o valor cobrado pelo fornecedor.
Tributação de entrada, frete e demais despesas podem alterar o custo efetivo da mercadoria.
Como a Reforma Tributária afeta o comércio em Brasília?
Em 2026, empresas comerciais já estão na fase de adaptação à Reforma Tributária do Consumo.
A nova estrutura envolve a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios, além do Imposto Seletivo para hipóteses previstas em lei.
A base normativa está na Lei Complementar nº 214/2025, que regulamentou pontos centrais do novo sistema de tributação sobre o consumo.
O impacto não se limita à troca do nome dos tributos. A mudança interfere em:
- emissão de documentos fiscais;
- cadastros de produtos;
- formação de preços;
- apropriação e transferência de créditos;
- negociação com fornecedores;
- regime tributário;
- ERP e sistemas fiscais;
- capital de giro.
Para empresas que já estão revisando processos para a nova sistemática, também vale acompanhar conteúdos sobre Reforma Tributária e adaptação do modelo de negócio, especialmente nos pontos relacionados a preços, contratos, sistemas e fluxo financeiro.
Quais aspectos técnicos e fiscais merecem atenção?
Cadastro fiscal de produtos
Um erro no cadastro pode ser replicado automaticamente em todas as vendas.
Revisões periódicas devem observar NCM, CFOP, CST ou CSOSN, benefícios, substituição tributária e características específicas da mercadoria.
Segregação de receitas
Empresas do Simples Nacional precisam informar corretamente receitas submetidas a tratamentos diferentes.
Misturar vendas comuns, mercadorias monofásicas e produtos sujeitos a regimes específicos pode resultar em apuração inadequada do DAS.
Inventário
O estoque físico deve manter coerência com os controles fiscais e contábeis.
Diferenças recorrentes podem indicar:
- perdas;
- furtos;
- erros de entrada;
- vendas sem baixa adequada;
- cadastros duplicados;
- falhas na integração do ERP.
CMV
O Custo das Mercadorias Vendidas é um dos principais indicadores utilizados para avaliar a margem.
Se o estoque ou o custo das entradas estiver incorreto, o CMV também estará, comprometendo a leitura da demonstração de resultado.
Fluxo de caixa
Margem positiva não significa que o caixa estará sempre disponível.
Prazo concedido aos clientes, antecipação de recebíveis, compras de estoque e vencimento dos impostos podem criar descasamentos financeiros. O conteúdo sobre BPO financeiro para lojas em Brasília aprofunda como conciliações, contas a pagar e receber e projeções de caixa ajudam a controlar esse problema.
Obrigações acessórias
Conforme regime, operação e porte, podem existir obrigações como:
- PGDAS-D;
- DEFIS;
- documentos fiscais eletrônicos;
- escrituração contábil;
- SPEDs aplicáveis;
- EFD-Reinf;
- DCTFWeb;
- obrigações relacionadas ao ICMS;
- inventários e registros exigidos pela legislação.
A lista exata depende do regime tributário, do porte e das operações realizadas pela empresa.
Principais erros na contabilidade de um comércio
1. Precificar usando apenas o custo de compra
O produto custa R$100 e a empresa simplesmente adiciona um percentual sobre esse valor.
Impacto: impostos, taxas, frete, comissões e despesas variáveis podem consumir grande parte do resultado esperado.
Como evitar: trabalhar com custo efetivo, margem de contribuição e preço mínimo sustentável.
2. Cadastrar todos os produtos com a mesma tributação
O comércio frequentemente possui itens sujeitos a tratamentos fiscais diferentes.
Impacto: recolhimento incorreto de tributos e distorção do custo fiscal.
Como evitar: revisar NCM, CST ou CSOSN, CEST, CFOP e regras aplicáveis a cada categoria.
3. Confundir estoque com dinheiro disponível
Mercadoria parada representa capital imobilizado.
Impacto: a empresa pode apresentar patrimônio e até lucro contábil, mas enfrentar falta de caixa.
Como evitar: acompanhar giro, cobertura, envelhecimento e margem do estoque.
4. Escolher o regime tributário apenas pela alíquota inicial
Uma alíquota nominal menor não garante a menor carga tributária total.
Impacto: a empresa pode permanecer em um regime pouco eficiente durante anos.
Como evitar: comparar Simples Nacional, Lucro Presumido e Lucro Real com dados reais da operação.
5. Dar descontos sem conhecer a margem
Uma redução de 10% no preço não representa necessariamente redução de apenas 10% no lucro.
Impacto: promoções podem eliminar quase toda a margem de contribuição de determinados produtos.
Como evitar: determinar previamente o limite de desconto de cada categoria.
6. Analisar apenas o faturamento
Vender mais gera valor apenas quando a operação preserva resultado e liquidez.
Impacto: crescimento acompanhado de estoque excessivo, endividamento e pressão sobre o capital de giro.
Como evitar: acompanhar faturamento, margem, CMV, estoque e fluxo de caixa conjuntamente.
Quais benefícios uma contabilidade bem organizada traz ao comércio?
Redução de desperdícios tributários
Uma revisão fiscal pode identificar classificações incorretas, tratamentos inadequados e oportunidades previstas na legislação.
O objetivo não é simplesmente reduzir impostos, mas recolher corretamente e evitar valores decorrentes de erros de cadastro ou enquadramento.
Melhor formação de preços
Quando o custo tributário e operacional entra na precificação de maneira adequada, a empresa entende até onde pode conceder descontos sem comprometer a margem.
Controle de estoque mais eficiente
A integração entre compras, vendas e contabilidade ajuda a identificar mercadorias paradas, diferenças de inventário e categorias que consomem capital sem gerar retorno adequado.
Mais segurança fiscal
Cadastros coerentes e documentos fiscais corretamente emitidos reduzem a exposição a inconsistências, recolhimentos incorretos e questionamentos fiscais.
Crescimento com rentabilidade
Uma empresa que acompanha margem consegue direcionar capital para produtos, canais e categorias que efetivamente contribuem para o resultado.
Decisões baseadas em indicadores
DRE, balancete, fluxo de caixa e indicadores de estoque permitem avaliar se o crescimento está criando valor ou apenas aumentando o volume da operação.
Perguntas frequentes sobre contabilidade para comércio em Brasília
1.Qual é o melhor regime tributário para comércio em Brasília?
Depende do faturamento, margem, tipo de mercadoria, volume de compras, estrutura de custos e tratamento do ICMS. Simples Nacional, Lucro Presumido e Lucro Real precisam ser comparados com dados reais antes da escolha.
2.Comércio no Simples Nacional paga qual Anexo?
Em regra, receitas decorrentes da revenda de mercadorias são tributadas pelo Anexo I do Simples Nacional, observadas as particularidades das operações e a necessidade de segregação de receitas sujeitas a tratamentos específicos.
3.Como saber se um produto está dando lucro?
É necessário comparar preço de venda com custo da mercadoria, tributos e demais despesas variáveis. A margem de contribuição mostra quanto sobra para cobrir custos fixos e formar resultado.
4.ICMS deve entrar no cálculo da margem?
Sim. O impacto econômico do ICMS precisa ser considerado na formação do preço e na análise da venda, respeitando o tratamento tributário aplicável ao regime e à mercadoria.
5.Estoque alto significa que o comércio está saudável?
Não. Estoque excessivo pode representar dinheiro imobilizado em produtos de baixo giro. A análise deve considerar margem, cobertura, giro, capital de giro e demanda.
6.A Reforma Tributária muda a gestão do comércio?
Sim. Além da transição para IBS e CBS, a reforma interfere em documentos fiscais, sistemas, créditos tributários, formação de preços, contratos e fluxo de caixa. Por isso, preparação fiscal e tecnológica já faz parte da gestão do comércio.
Como integrar contabilidade, impostos e margem na gestão do comércio?
A contabilidade para comércio em Brasília gera mais valor quando deixa de funcionar separada das rotinas de compras, estoque, vendas e financeiro.
O ponto de partida é conhecer o custo real das mercadorias. Depois, a empresa precisa entender o tratamento tributário de cada grupo de produtos, acompanhar a margem de contribuição e verificar se o regime tributário continua coerente com o faturamento e a estrutura operacional.
Também é necessário olhar para estoque e capital de giro. Uma empresa pode apresentar bom resultado na DRE e, mesmo assim, enfrentar caixa pressionado porque aumentou compras, concedeu prazos longos aos clientes ou acumulou mercadorias de baixa rotação.
Com a Reforma Tributária em transição, esse acompanhamento ganha ainda mais relevância. Sistemas, cadastros fiscais e critérios de precificação precisam acompanhar a implantação de IBS e CBS e os novos mecanismos de crédito.
A pergunta que o empresário deve responder todos os meses não é apenas “quanto vendemos?”, mas quanto dessa venda permaneceu como margem depois do custo, dos impostos e das despesas necessárias para realizar a operação?
Organize impostos, estoque e margem com apoio especializado
A Gestão Contadores LTDA oferece soluções de gestão contábil e fiscal, planejamento tributário, BPO Financeiro e consultoria para empresas que precisam integrar informações contábeis, tributárias e financeiras.
Para o comércio, esse acompanhamento permite revisar a apuração dos impostos sem perder de vista estoque, fluxo de caixa, formação de preços e rentabilidade. Em vez de tratar tributos apenas no vencimento das guias, a empresa passa a considerar seus impactos antes de definir compras, promoções, descontos e estratégias de expansão.
Se o seu comércio precisa organizar impostos, revisar o regime tributário ou entender por que o faturamento cresce sem a mesma evolução da margem, fale com um especialista da Gestão Contadores LTDA e avalie sua estrutura contábil, fiscal e financeira com base nos números reais da operação.