
Profissionais liberais que atuam em Brasília precisam olhar para 2027 com mais antecedência do que em exercícios anteriores. A Reforma Tributária do Consumo já entrou em sua fase de implementação e, a partir do próximo ano, decisões envolvendo regime tributário, estrutura societária, emissão fiscal e aproveitamento de créditos ganharão novos efeitos financeiros.
Para médicos, advogados, arquitetos, engenheiros, dentistas, psicólogos, consultores e outros profissionais, o problema não está apenas em saber quanto será pago de imposto.
A questão central é entender qual estrutura tributária continuará sendo eficiente depois das mudanças que começam a produzir efeitos mais relevantes em 2027.
Também não basta comparar superficialmente Simples Nacional e Lucro Presumido. Faturamento, folha de pagamento, margem, perfil dos clientes, despesas aproveitáveis, forma de contratação, natureza da atividade e possibilidade de créditos de IBS e CBS podem alterar o resultado da análise.
Por isso, o planejamento tributário para profissionais liberais em Brasília precisa ser feito antes da virada do ano. Além de revisar a tributação atual, vale aprofundar a análise com um planejamento tributário para prestadores de serviços em Brasília, considerando que determinadas escolhas relacionadas ao Simples Nacional e ao recolhimento de IBS e CBS para 2027 possuem prazo ainda em 2026.
O que é planejamento tributário para profissionais liberais em Brasília?
O planejamento tributário para profissionais liberais em Brasília é uma análise preventiva da atividade, faturamento, despesas, folha, estrutura jurídica e regras fiscais aplicáveis ao profissional para identificar a forma legalmente mais eficiente de tributação.
A partir de 2027, essa avaliação também precisa considerar os efeitos da CBS e do IBS, as regras do Simples Nacional e, quando aplicável, a possibilidade de recolhimento desses tributos pelo regime regular.
Na prática, o objetivo não é simplesmente encontrar a menor alíquota nominal. O planejamento procura identificar a estrutura que produz o melhor resultado tributário considerando impostos, créditos, obrigações fiscais, fluxo de caixa, características comerciais da atividade e perspectivas de crescimento.
Por que 2026 se tornou um ano decisivo para profissionais liberais?
A Reforma Tributária do Consumo começou sua implantação em 2026. A Lei Complementar nº 214/2025 instituiu o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), alterando gradualmente a lógica de tributação do consumo no país.
Durante 2026, o sistema funciona como uma etapa de transição e adaptação. A Receita Federal publicou orientações específicas para a Reforma Tributária em 2026, incluindo procedimentos relacionados à emissão de documentos fiscais, IBS, CBS e identificação de contribuintes.
Em 2027, porém, decisões tributárias começam a produzir efeitos mais diretos sobre a operação dos profissionais e das empresas prestadoras de serviços.
Entre os principais pontos que merecem atenção estão:
- entrada mais efetiva da CBS no sistema tributário;
- continuidade da implantação gradual do IBS;
- mudanças na sistemática do Simples Nacional;
- possibilidade de empresas do Simples optarem pelo recolhimento regular de IBS e CBS;
- adaptação de documentos fiscais;
- análise de créditos tributários no novo sistema;
- impacto da tributação sobre preços, margens e contratos.
Além disso, pessoas físicas que se enquadrarem como contribuintes da CBS terão novas exigências cadastrais e fiscais a partir de 1º de janeiro de 2027.
A Receita Federal esclareceu que a inscrição no CNPJ nesses casos terá finalidade cadastral e não transformará, por si só, a pessoa física em pessoa jurídica.
Ou seja: continuar trabalhando como pessoa física, abrir uma empresa ou manter a estrutura societária existente são decisões que precisam ser avaliadas com números, e não apenas pela percepção de que determinado regime parece mais simples.
Pessoa física ou pessoa jurídica: o que analisar antes de 2027?
Uma das primeiras etapas do planejamento tributário de um profissional liberal é comparar a tributação da atividade exercida como pessoa física com aquela possível por meio de uma pessoa jurídica.
Profissionais autônomos sujeitos ao Carnê-Leão precisam realizar a apuração do Imposto de Renda conforme as regras aplicáveis aos seus rendimentos.
Dependendo da situação, também podem utilizar despesas profissionais admitidas no Livro Caixa para reduzir a base tributável.
A própria Receita Federal informa que profissionais liberais e autônomos podem deduzir determinadas despesas escrituradas em Livro Caixa, desde que sejam observados os requisitos fiscais e exista documentação adequada.
Isso significa que trabalhar como pessoa física não deve ser automaticamente tratado como uma opção inadequada.
O problema ocorre quando o faturamento cresce e ninguém refaz a comparação.
Um profissional que começou atendendo poucos clientes pode passar a possuir:
- receita recorrente elevada;
- sala comercial ou consultório;
- funcionários ou assistentes;
- despesas administrativas relevantes;
- contratos empresariais;
- investimentos em marketing;
- equipamentos e softwares;
- estrutura operacional semelhante à de uma empresa.
Nesse estágio, a tributação como pessoa física pode deixar de ser a alternativa mais eficiente.
Por outro lado, abrir um CNPJ sem realizar uma simulação também não garante economia.
A comparação deve considerar pelo menos:
- carga efetiva do Imposto de Renda;
- contribuições previdenciárias;
- despesas dedutíveis na pessoa física;
- tributação possível na pessoa jurídica;
- pró-labore;
- distribuição de lucros;
- custo de manutenção e conformidade da empresa;
- efeitos de CBS e IBS;
- perfil dos clientes e possibilidade de geração de créditos.
Não existe um faturamento isolado que determine quando todo profissional liberal deve abrir uma empresa. A decisão depende da combinação dessas variáveis.
Como funciona o planejamento tributário na prática?
Um planejamento consistente precisa partir dos dados reais da atividade. Simulações baseadas apenas no faturamento tendem a produzir respostas incompletas e podem levar a escolhas inadequadas.
1. Levantamento do faturamento e projeção para 2027
O primeiro passo é analisar a receita mensal e anual, além da tendência esperada para os próximos 12 meses.
Também é necessário identificar se existem:
- sazonalidade;
- contratos recorrentes;
- concentração em poucos clientes;
- expectativa de expansão;
- receitas recebidas de pessoas físicas ou jurídicas;
- novos serviços que possam alterar o enquadramento tributário.
Esse diagnóstico permite projetar a carga tributária em cenários diferentes, em vez de simplesmente reproduzir os números do ano anterior.
2. Mapeamento da atividade e dos CNAEs
O enquadramento da atividade interfere diretamente na tributação.
Profissionais que oferecem mais de um tipo de serviço também precisam verificar se os CNAEs registrados representam corretamente o que é efetivamente prestado.
Uma classificação inadequada pode gerar tributação incorreta, dificuldades na emissão de notas fiscais, inconsistências cadastrais e maior exposição em fiscalizações.
3. Análise da folha e do pró-labore
Para diversas atividades de prestação de serviços no Simples Nacional, a relação entre folha de pagamento e receita influencia o enquadramento tributário por meio do Fator R.
Por isso, a comparação não deve considerar somente a alíquota inicial apresentada nas tabelas do regime. É necessário avaliar folha, pró-labore, encargos e faturamento acumulado.
Esse ponto também se conecta à forma como os sócios retiram recursos da empresa. A análise entre pró-labore e distribuição de lucros em Brasília ajuda a evitar decisões baseadas apenas na redução imediata de encargos, sem considerar os reflexos contábeis, fiscais e previdenciários.
4. Comparação dos regimes tributários
O estudo normalmente compara pelo menos:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real, quando economicamente pertinente.
Em determinados casos, também é necessário comparar a manutenção da atividade na pessoa física.
A análise do Lucro Presumido para prestadores de serviços em Brasília é particularmente relevante quando o faturamento cresce, a folha é reduzida ou a empresa passa a operar em faixas menos favoráveis do Simples Nacional.
5. Simulação do impacto da Reforma Tributária
A partir de agora, uma análise que considere somente os tributos do modelo anterior tende a ficar incompleta.
É necessário projetar:
- incidência de CBS e IBS;
- possibilidade de aproveitamento de créditos;
- perfil dos clientes;
- regime tributário dos clientes empresariais;
- despesas que poderão gerar créditos;
- efeito tributário sobre preços e margens;
- impacto da opção de recolhimento dos novos tributos dentro ou fora do Simples Nacional.
Essa etapa será especialmente relevante para profissionais que prestam serviços para outras empresas, uma vez que a dinâmica de créditos pode interferir também na relação comercial com o contratante.
6. Definição das escolhas ainda em 2026
Uma mudança relevante para 2027 está no calendário do Simples Nacional.
Segundo o Comitê Gestor do Simples Nacional, a primeira janela para determinadas opções relacionadas a 2027 ocorre em setembro de 2026. A empresa deve, portanto, avaliar o enquadramento antes do encerramento do exercício.
As regras também passaram a prever a possibilidade de optantes do Simples recolherem IBS e CBS pelo regime regular. A Receita Federal detalha as atualizações do Simples Nacional para adaptação à Reforma Tributária do Consumo.
Para o profissional liberal, isso significa que uma escolha tributária para 2027 pode exigir simulações e decisões ainda durante 2026.
Aspectos técnicos que profissionais liberais precisam acompanhar
CBS e IBS alteram a lógica da tributação sobre o consumo
A Lei Complementar nº 214/2025 estabeleceu a CBS e o IBS dentro do novo modelo de tributação sobre o consumo, baseado em uma lógica de não cumulatividade mais ampla.
Na prestação de serviços, esse ponto exige atenção porque muitas atividades profissionais são intensivas em mão de obra e apresentam uma estrutura de custos diferente daquela observada em empresas comerciais ou industriais.
Uma empresa que possui poucas aquisições capazes de gerar créditos pode apresentar uma relação entre débitos e créditos diferente de um negócio que compra mercadorias, insumos ou outros itens tributados em grande volume.
Por isso, a Reforma Tributária para prestadores de serviços em Brasília precisa ser analisada não apenas pela alíquota do novo tributo, mas também pela estrutura operacional da atividade.
Algumas profissões possuem redução de 30% nas alíquotas
A legislação prevê redução de 30% das alíquotas de IBS e CBS para prestações de serviços de determinadas profissões intelectuais de natureza científica, literária ou artística submetidas à fiscalização por conselho profissional, observadas as condições estabelecidas em lei.
A redução não significa diminuir 30 pontos percentuais do imposto. Significa aplicar uma redução de 30% sobre as alíquotas correspondentes de IBS e CBS.
Portanto, profissionais regulamentados precisam verificar se sua atividade está entre aquelas abrangidas pela legislação e se a operação atende aos requisitos do tratamento diferenciado.
O Simples Nacional continuará existindo, mas a análise muda
A Reforma Tributária não extinguiu o Simples Nacional.
O que muda é a relação do regime simplificado com IBS e CBS. A partir de 2027, haverá situações em que empresas optantes poderão manter os novos tributos dentro da sistemática do Simples ou escolher o recolhimento pelo regime regular, conforme as regras aplicáveis.
Essa escolha pode ser relevante principalmente para profissionais que atendem outras empresas.
Quando o cliente é uma pessoa jurídica sujeita ao regime regular, a capacidade de apropriação de créditos pode influenciar negociações comerciais, formação de preços e competitividade.
Portanto, o Simples não deve ser analisado apenas sob a pergunta:
“Quanto minha empresa paga de imposto?”
Uma segunda pergunta passa a ter peso relevante:
“Como a minha forma de recolhimento afeta meus créditos, meus clientes e a competitividade do serviço?”
Comparação dos principais caminhos tributários
| Estrutura | Principal característica | Pode fazer sentido quando | Ponto de atenção para 2027 |
| Pessoa física | Tributação diretamente no CPF | Operação menor ou estrutura profissional específica | IRPF, Livro Caixa e novas regras da Reforma Tributária aplicáveis a pessoas físicas contribuintes |
| Simples Nacional | Tributos reunidos em sistema simplificado | Pequenas empresas que atendam aos requisitos legais | Avaliar DAS, Fator R e tratamento de IBS/CBS |
| Simples com IBS/CBS pelo regime regular | Empresa permanece no Simples, mas recolhe IBS e CBS conforme a sistemática regular | Pode ser relevante em determinadas relações B2B e estruturas de créditos | Analisar créditos, obrigações adicionais, perfil dos clientes e impacto comercial |
| Lucro Presumido | IRPJ e CSLL calculados a partir de percentuais de presunção previstos na legislação | Operações em que faturamento, margem e estrutura tornem o regime competitivo | Comparar a carga global e os efeitos da transição para IBS e CBS |
| Lucro Real | IRPJ e CSLL apurados com base no lucro tributável efetivamente determinado | Empresas com margens reduzidas, despesas relevantes ou situações específicas | Maior complexidade e necessidade de controles contábeis, fiscais e financeiros robustos |
A tabela funciona como referência inicial. A escolha do regime exige simulação individualizada, porque dois profissionais com o mesmo faturamento podem apresentar cargas tributárias diferentes em razão da atividade, folha, despesas, margem e perfil dos clientes.
Quando o Lucro Presumido merece entrar na comparação?
Muitos profissionais liberais permanecem no Simples Nacional durante anos porque o regime funcionou bem quando a empresa começou.
Isso não significa que continuará sendo a melhor alternativa à medida que a operação evolui.
Mudanças no faturamento, folha, margem, estrutura de custos, tipo de serviço e perfil dos clientes podem alterar o resultado.
Para prestadores de serviços, o Lucro Presumido merece ser comparado especialmente quando:
- o faturamento aumentou de forma consistente;
- a empresa passou para faixas superiores do Simples Nacional;
- a folha de pagamento é relativamente baixa;
- o Fator R leva a atividade a uma tributação menos favorável;
- a operação apresenta margem elevada;
- existem contratos empresariais relevantes;
- a estrutura tributária anterior deixou de acompanhar o crescimento do negócio.
A escolha deve considerar a carga global da operação, e não apenas IRPJ e CSLL. Tributos sobre consumo, encargos sobre folha, obrigações acessórias, créditos e custos administrativos também interferem no resultado.
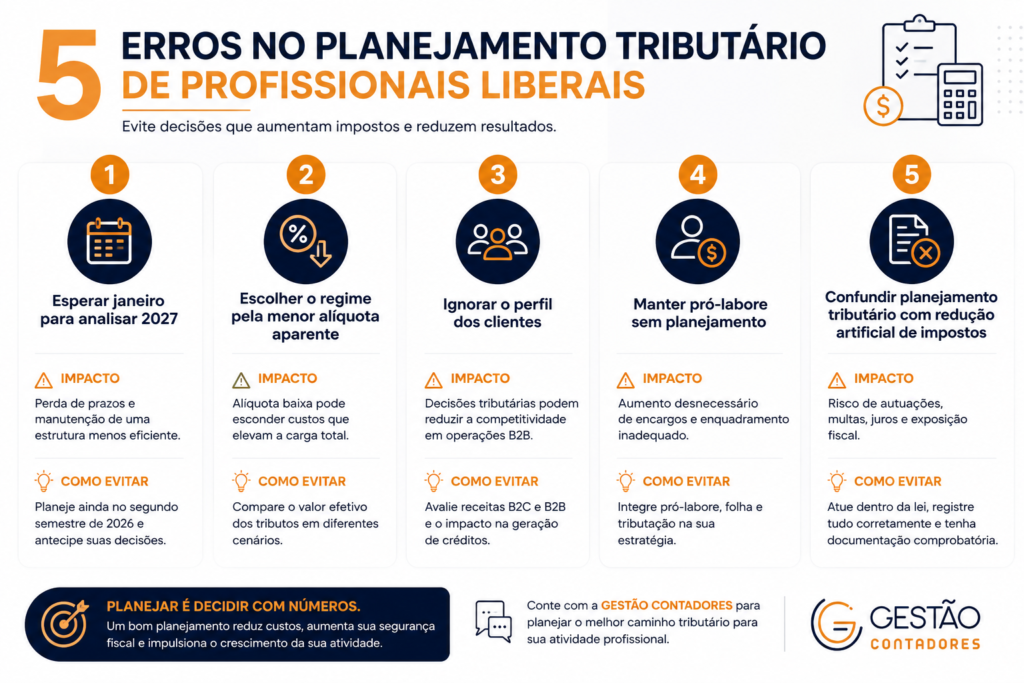
5 erros no planejamento tributário de profissionais liberais
1. Esperar janeiro para analisar 2027
Deixar toda a análise para o início do próximo exercício pode reduzir as alternativas disponíveis, principalmente quando existem opções tributárias com prazos definidos ainda em 2026.
Impacto: perda de prazos e manutenção de uma estrutura menos eficiente.
Como evitar: realizar projeções de faturamento, folha, margem e tributação ainda no segundo semestre de 2026.
2. Escolher o regime pela menor alíquota aparente
Alíquota nominal não é sinônimo de carga tributária efetiva.
Impacto: o profissional pode escolher um regime aparentemente barato e descobrir posteriormente que faixa de faturamento, folha, tributos adicionais ou características da atividade elevaram o custo total.
Como evitar: comparar o valor efetivo dos tributos e demais custos de conformidade em cenários equivalentes.
3. Ignorar o perfil dos clientes
Com IBS e CBS, o tipo de cliente passa a merecer ainda mais atenção.
Impacto: uma decisão tributária pode interferir na competitividade em operações B2B e na dinâmica de créditos do contratante.
Como evitar: separar as receitas B2C e B2B durante as simulações e avaliar como cada modelo tributário afeta a cadeia.
4. Definir pró-labore sem planejamento
O pró-labore não deve ser definido isoladamente. Ele pode afetar contribuições previdenciárias e, em determinadas atividades do Simples Nacional, também participar da análise relacionada ao Fator R.
Impacto: aumento desnecessário da carga tributária ou estrutura de remuneração inadequada.
Como evitar: integrar pró-labore, folha, distribuição de resultados e regime tributário no mesmo planejamento.
5. Confundir planejamento tributário com redução artificial de impostos
Planejamento tributário trabalha dentro da legislação e deve refletir operações efetivamente realizadas.
Criar despesas inexistentes, omitir receitas ou utilizar estruturas sem fundamento econômico não representa planejamento tributário.
Impacto: autuações, multas, juros, inconsistências cadastrais e maior exposição fiscal.
Como evitar: documentar as operações, manter escrituração adequada e utilizar somente alternativas previstas pela legislação.
Quais são os benefícios de fazer o planejamento antes de 2027?
O primeiro benefício é previsibilidade.
Quando o profissional conhece antecipadamente a carga estimada de cada estrutura, torna-se possível planejar preços, contratos, retiradas, contratações e investimentos com maior segurança.
Outros efeitos incluem:
- redução legal de custos tributários: quando existe um enquadramento mais eficiente para a realidade da atividade;
- melhor formação de preços: considerando o efeito real dos tributos na margem;
- segurança fiscal: com CNAEs, documentos, obrigações e enquadramentos coerentes;
- organização do fluxo de caixa: evitando surpresas no pagamento de impostos;
- maior competitividade: especialmente em contratos firmados com outras empresas;
- crescimento mais estruturado: com decisões de contratação e expansão baseadas em projeções tributárias e financeiras.
O planejamento também permite identificar antecipadamente se determinada economia tributária realmente compensa o aumento de obrigações administrativas.
Nem toda redução percentual de imposto produz uma economia líquida quando custos operacionais, obrigações acessórias e estrutura necessária para manter o novo regime são considerados.
Perguntas frequentes sobre planejamento tributário para profissionais liberais em Brasília
Profissional liberal precisa abrir CNPJ?
Não necessariamente. Dependendo da profissão, faturamento e forma de atuação, é possível exercer a atividade como pessoa física. Porém, a comparação entre tributação no CPF e por pessoa jurídica deve ser refeita à medida que receita, custos e estrutura aumentam.
O Simples Nacional acabará em 2027?
Não. O Simples Nacional continuará existindo. O que muda é sua integração ao novo sistema de tributação do consumo, incluindo regras específicas relacionadas ao IBS e à CBS e a possibilidade, em determinadas situações, de recolhimento desses tributos pelo regime regular.
Quem já está no Simples precisa fazer uma nova opção para permanecer no regime em 2027?
Quem já é optante e permanece regular não deve confundir a permanência no Simples com as novas janelas de opção criadas para situações específicas. A análise de setembro de 2026 é especialmente relevante para empresas que desejam ingressar no Simples para 2027 ou avaliar a sistemática de recolhimento de IBS e CBS.
Todo profissional liberal terá redução de 30% no IBS e na CBS?
Não. O tratamento reduzido depende do enquadramento da profissão e do atendimento aos requisitos previstos na legislação. Profissões intelectuais submetidas à fiscalização por conselho profissional devem ser analisadas individualmente para confirmar a aplicação do benefício.
Lucro Presumido é melhor do que Simples Nacional para profissionais liberais?
Não existe uma resposta única. Faturamento, folha, margem, atividade, clientes, despesas e estrutura operacional podem produzir resultados diferentes. A decisão deve partir de uma simulação comparativa da carga efetiva.
Quando fazer o planejamento tributário para 2027?
O ideal é realizar as projeções durante 2026, antes das opções que possam produzir efeitos em 2027. Isso permite comparar regimes, revisar CNAEs, projetar folha e avaliar os impactos de IBS e CBS sem depender de decisões feitas às pressas no início do próximo exercício.
O que deve estar definido antes da virada para 2027?
O profissional liberal não precisa conhecer todos os detalhes técnicos da Reforma Tributária, mas precisa saber como as mudanças afetam sua própria atividade.
Antes de 2027, vale ter respostas objetivas para algumas perguntas:
- continuar como pessoa física ainda é eficiente?
- a pessoa jurídica está no regime tributário adequado?
- o Simples continua competitivo com o faturamento projetado?
- vale avaliar o recolhimento regular de IBS e CBS?
- a folha e o pró-labore estão coerentes com a estratégia tributária?
- os CNAEs representam corretamente os serviços prestados?
- os clientes são predominantemente pessoas físicas ou empresas?
- como a nova tributação interfere na formação de preços?
- os contratos precisam ser revistos?
- quais despesas poderão produzir créditos no novo sistema?
Essas respostas transformam o planejamento tributário em uma ferramenta de gestão, e não apenas em uma tentativa de reduzir impostos.
A mudança relevante para 2027 não está somente na criação de novas siglas. Está no aumento do número de variáveis que precisam ser analisadas antes de escolher ou manter uma estrutura tributária.
Prepare sua atividade profissional para 2027 com antecedência
A GESTÃO CONTADORES atua em Brasília com soluções que incluem planejamento tributário, gestão contábil, revisão fiscal, análise de enquadramento, recuperação de créditos tributários e acompanhamento das mudanças na legislação.
Para profissionais liberais, esse trabalho permite colocar lado a lado a tributação como pessoa física e pessoa jurídica, comparar Simples Nacional, Lucro Presumido e outros cenários aplicáveis, avaliar faturamento, folha, pró-labore e projetar os efeitos da Reforma Tributária antes da tomada de decisão.
Se você atua como profissional liberal e ainda não comparou sua estrutura atual com os cenários previstos para 2027, fale com um especialista da GESTÃO CONTADORES para realizar uma análise baseada nos números e nas características reais da sua atividade.
Planejar antes dos prazos permite decidir com mais segurança se vale manter a estrutura atual, revisar o regime tributário ou adaptar a forma de recolhimento dos novos tributos antes que o calendário fiscal limite as alternativas disponíveis.