
Retirar dinheiro da empresa parece uma decisão simples até o momento em que os valores começam a ser analisados sob três perspectivas diferentes: remuneração pelo trabalho do sócio, resultado efetivamente gerado pelo negócio e tributação incidente sobre cada modalidade.
O problema aparece quando toda transferência da conta empresarial para a conta pessoal é tratada da mesma forma. Um sócio que trabalha na operação não deveria transformar automaticamente toda a sua retirada em lucro.
Da mesma maneira, elevar o pró-labore sem considerar resultado, regime tributário e planejamento financeiro pode aumentar custos desnecessariamente.
A análise entre pró-labore ou distribuição de lucros ganhou ainda mais relevância em 2026.
Além dos encargos relacionados à remuneração dos sócios, as novas regras sobre tributação de lucros e dividendos passaram a exigir atenção aos valores distribuídos e à situação tributária de cada beneficiário.
Por isso, a retirada dos sócios precisa ser definida com base em função exercida, escrituração contábil, capacidade de caixa, resultado acumulado, regras previdenciárias e tributação da pessoa física.
A própria organização do pró-labore e da distribuição de lucros deve fazer parte da gestão contábil da empresa, e não ser decidida apenas no momento da transferência bancária.
Pró-labore ou distribuição de lucros: qual é a diferença?
Pró-labore ou distribuição de lucros são formas diferentes de transferir recursos da empresa aos sócios.
O pró-labore remunera o trabalho efetivamente prestado pelo sócio à empresa e pode sofrer incidência de INSS e Imposto de Renda. Já a distribuição de lucros decorre do resultado econômico apurado pela empresa e não representa remuneração pelo trabalho.
Desde janeiro de 2026, também é necessário considerar as regras instituídas pela Lei nº 15.270/2025 para determinados pagamentos de lucros e dividendos a pessoas físicas.
Segundo as orientações da Receita Federal sobre tributação de altas rendas e dividendos, pagamentos superiores a R$ 50 mil no mesmo mês, realizados pela mesma pessoa jurídica à mesma pessoa física residente no Brasil, estão sujeitos à retenção de IRRF de 10%, observadas as regras legais.
A escolha correta, portanto, não consiste apenas em optar pela modalidade aparentemente menos tributada. É necessário separar adequadamente trabalho, lucro, disponibilidade financeira e obrigações fiscais.
Pró-labore e lucro não representam a mesma coisa
Uma empresa pode apresentar lucro e, mesmo assim, possuir pouco dinheiro disponível em caixa.
Também pode ter recursos na conta bancária sem possuir lucro contábil suficiente para justificar determinada distribuição.
Essa distinção evita um erro recorrente: considerar o saldo bancário como valor automaticamente disponível para retirada pelos sócios.
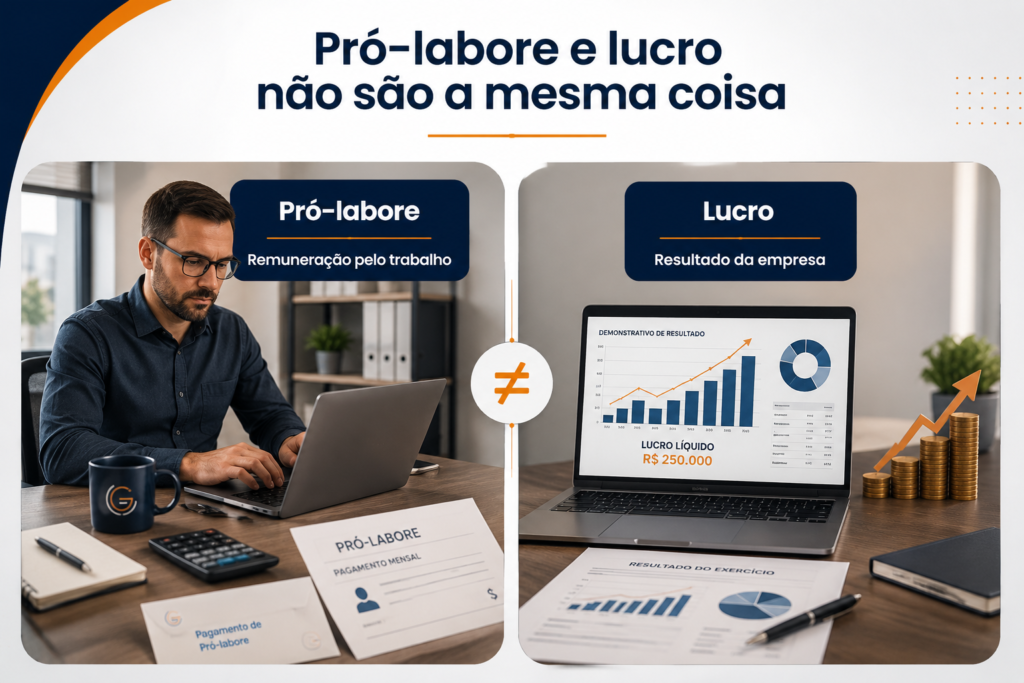
Pró-labore remunera a atividade exercida pelo sócio
O pró-labore corresponde à remuneração destinada ao sócio que exerce funções dentro da empresa, como administração, gestão comercial, atendimento, prestação técnica ou coordenação operacional.
Não existe uma tabela nacional estabelecendo um valor único que todo empresário deva receber.
O montante precisa ser justificável de acordo com as atribuições do sócio, a realidade econômica da organização e as regras previdenciárias aplicáveis.
Distribuição de lucros depende de resultado
O lucro é apurado após o reconhecimento das receitas, custos, despesas, tributos e demais elementos que interferem no resultado empresarial.
Por isso, uma transferência bancária não se transforma em distribuição de lucro apenas porque foi descrita dessa maneira. É necessário que exista resultado que sustente a retirada.
Empresas que realizam pagamentos frequentes aos sócios devem compreender em detalhes as regras da distribuição de lucros em empresas de serviços, principalmente quando existem margens elevadas, vários sócios ou retiradas mensais relevantes.
Como definir o valor do pró-labore?
Uma das perguntas mais recorrentes é se existe um valor mínimo ou ideal de pró-labore. Não há uma fórmula universal que possa ser aplicada indistintamente a todas as empresas.
O valor precisa considerar principalmente:
- atividade efetivamente exercida pelo sócio;
- responsabilidade dentro da organização;
- frequência de atuação;
- remuneração compatível com funções semelhantes;
- capacidade financeira da empresa;
- planejamento previdenciário do sócio;
- regime tributário;
- impacto sobre outros indicadores fiscais da empresa.
O erro está tanto em estabelecer um valor excessivamente elevado sem necessidade quanto em criar um pró-labore meramente simbólico enquanto o sócio participa diariamente da atividade empresarial e recebe praticamente toda a sua renda como distribuição de lucro.
O pró-labore deve acompanhar o faturamento?
Não necessariamente.
Faturamento mede receita. Pró-labore remunera atividade.
Uma empresa pode faturar R$ 300 mil em determinado mês e R$ 150 mil no seguinte sem que a função desempenhada pelo administrador tenha mudado substancialmente.
Usar automaticamente um percentual do faturamento como pró-labore pode, portanto, produzir distorções.
O mais adequado é estabelecer uma política de remuneração coerente com o papel de cada sócio e revisá-la quando houver mudanças relevantes na estrutura da empresa.
Quais impostos podem incidir sobre o pró-labore em 2026?
O sócio remunerado por seu trabalho enquadra-se, para fins previdenciários, nas regras aplicáveis ao contribuinte individual.
A Receita Federal informa que o contribuinte individual que presta serviços à empresa está sujeito, em regra, à contribuição previdenciária de 11% sobre sua remuneração, observados os limites do salário de contribuição e as particularidades aplicáveis a cada situação.
Também pode existir Imposto de Renda sobre o pró-labore. Para 2026, a Receita Federal mantém a tabela de tributação do Imposto de Renda de 2026, incluindo a redução mensal aplicável a determinadas faixas de rendimentos tributáveis.
Isso significa que o custo da retirada não deve ser analisado apenas pelo valor líquido recebido pelo sócio. É necessário verificar os reflexos previdenciários, tributários e, dependendo do enquadramento da pessoa jurídica, eventuais contribuições a cargo da empresa.
Existe contribuição patronal sobre o pró-labore?
Pode existir.
Nas empresas submetidas à incidência da contribuição previdenciária patronal sobre remunerações pagas a contribuintes individuais, o pró-labore também pode gerar custo para a pessoa jurídica.
No Simples Nacional, a análise exige atenção ao enquadramento da atividade e ao respectivo anexo. Por isso, considerar apenas os 11% descontados do sócio pode levar a uma comparação incompleta.
O que mudou na distribuição de lucros em 2026?
Este é um dos pontos que mais exigem atualização na definição das retiradas dos sócios.
A legislação passou a prever retenção de Imposto de Renda em determinados pagamentos de lucros e dividendos realizados a pessoas físicas residentes no Brasil.
Segundo as orientações oficiais da Receita Federal, quando uma mesma pessoa jurídica paga mais de R$ 50 mil em lucros e dividendos no mesmo mês para uma mesma pessoa física residente no país, ocorre a incidência de IRRF de 10% sobre o valor total sujeito à regra.
Exemplo de distribuição superior a R$ 50 mil
Considere uma empresa que distribua R$ 60 mil em determinado mês para um único sócio pessoa física residente no Brasil.
Nesse exemplo simplificado, a retenção de 10% não recai apenas sobre os R$ 10 mil que excederam o limite. Atendidos os requisitos legais, a incidência alcança os R$ 60 mil distribuídos, resultando em R$ 6 mil de IRRF.
E se houver vários pagamentos durante o mesmo mês?
Os pagamentos realizados pela mesma empresa para o mesmo beneficiário precisam ser considerados em conjunto.
Se a pessoa jurídica transferir R$ 30 mil para o sócio no início do mês e outros R$ 25 mil posteriormente, o total mensal chegará a R$ 55 mil. A análise tributária deve considerar a soma dos pagamentos realizados no período.
Empresas do Simples Nacional também precisam analisar essa regra?
Sim. O fato de a empresa estar no Simples Nacional não significa que toda distribuição realizada aos sócios esteja automaticamente fora das novas regras de tributação de dividendos.
Por esse motivo, orientações antigas sobre retiradas precisam ser revistas considerando a legislação vigente em 2026.
Como funciona a definição das retiradas na prática?
Uma política consistente entre pró-labore ou distribuição de lucros deve começar na contabilidade e terminar no planejamento financeiro.
- Mapeie a atividade de cada sócio: identifique quem efetivamente trabalha na empresa, suas atribuições e responsabilidades.
- Defina a remuneração pelo trabalho: estabeleça um pró-labore compatível com a função e com a realidade econômica da organização.
- Processe corretamente o pró-labore: registre a remuneração e calcule INSS, eventual IR e demais obrigações aplicáveis.
- Feche a contabilidade: receitas, despesas, custos, tributos, depreciações e demais lançamentos precisam ser reconhecidos corretamente.
- Apure o resultado disponível: verifique se há lucro do período, lucros acumulados ou reservas que sustentem a distribuição.
- Analise o caixa: resultado contábil positivo não significa necessariamente dinheiro disponível para retirada.
- Verifique os efeitos tributários: distribuições relevantes exigem análise do IRRF e da tributação individual dos sócios.
- Formalize a distribuição: registre contabilmente e, quando necessário, societariamente a decisão.
- Cumpra as obrigações acessórias: os pagamentos devem ser informados corretamente aos sistemas fiscais aplicáveis.
Esse processo também precisa conversar com a gestão financeira da empresa. Negócios com receitas irregulares podem apresentar lucro contábil e, ao mesmo tempo, precisar preservar recursos para impostos futuros, folha, fornecedores, investimentos e capital de giro.
Aspectos fiscais e contábeis que precisam ser analisados
Escrituração contábil e comprovação do lucro
A distribuição não deve ser definida apenas pelo extrato bancário.
A escrituração contábil permite demonstrar:
- quanto a empresa efetivamente faturou;
- quais despesas foram reconhecidas;
- quanto foi devido e pago em tributos;
- qual resultado foi apurado;
- se existem lucros acumulados ou reservas;
- quanto já foi distribuído aos sócios.
Essa documentação dá suporte à natureza contábil da retirada e reduz inconsistências entre movimentações financeiras, escrituração e declarações fiscais.
Lucro Presumido e lucro contábil não são sinônimos
No Lucro Presumido existe uma diferença relevante entre o resultado utilizado para fins de tributação e o lucro contábil efetivamente apurado.
Quando a empresa pretende distribuir valores superiores aos limites fiscais que poderiam ser determinados sem escrituração contábil completa, a demonstração do lucro efetivamente apurado ganha ainda mais relevância.
Esse cenário é comum entre prestadores de serviços com margens elevadas. Por isso, a análise da retirada dos sócios precisa ser conectada ao planejamento tributário para prestadores de serviço.
EFD-Reinf e DCTFWeb
A distribuição de lucros também envolve obrigações informacionais.
Em suas orientações sobre a EFD-Reinf, a Receita Federal detalha os eventos e procedimentos utilizados para informar rendimentos e retenções abrangidos pela escrituração.
Com as novas regras de tributação de dividendos, a empresa precisa garantir coerência entre valor efetivamente distribuído, eventual retenção de imposto, escrituração e informações transmitidas à administração tributária.
Ou seja: estruturar corretamente a retirada não significa apenas calcular quanto pode sair da conta bancária. Significa garantir que contabilidade, movimentação financeira e obrigações fiscais contem a mesma história.
Tributação anual de altas rendas
A Lei nº 15.270/2025 também instituiu tributação mínima para determinadas pessoas físicas com rendimentos anuais elevados.
Segundo a Receita Federal, o regime anual de altas rendas alcança contribuintes que ultrapassem os critérios estabelecidos na legislação, com efeitos a partir do exercício de 2027, referente ao ano-calendário de 2026.
Por isso, decisões relevantes de retirada precisam considerar não somente a tributação da empresa, mas também a composição de rendimentos de cada sócio.
Pró-labore x distribuição de lucros: comparativo prático
| Critério | Pró-labore | Distribuição de lucros |
| Natureza | Remuneração pelo trabalho do sócio | Participação no resultado da empresa |
| Depende de trabalho do sócio | Sim | Não necessariamente |
| Precisa existir lucro | Não | Sim, ou haver resultado acumulado disponível |
| INSS do sócio | Em regra, sim | Não incide como remuneração previdenciária quando caracterizada corretamente como lucro |
| Imposto de Renda | Pode incidir conforme as regras do rendimento tributável | Pode haver IRRF conforme as regras vigentes desde 2026 |
| Frequência | Normalmente mensal | Conforme apuração do resultado e política societária |
| Base documental | Registros da remuneração e obrigações previdenciárias e fiscais | Escrituração contábil e documentação societária |
| Impacto no caixa | Despesa ou desembolso recorrente | Saída vinculada ao resultado e à disponibilidade financeira |
| Principal risco | Subdimensionar a remuneração para reduzir encargos | Distribuir valores sem resultado ou suporte contábil suficiente |
O regime tributário interfere na retirada dos sócios?
Sim. Embora pró-labore e lucro tenham naturezas próprias, o regime tributário interfere no custo global da operação e pode alterar a estratégia financeira da empresa.
Simples Nacional
No Simples Nacional, determinados prestadores de serviços precisam acompanhar o Fator R.
Dependendo da atividade, folha de salários e pró-labore entram no cálculo utilizado para determinar a tributação entre os Anexos III e V.
Isso significa que reduzir o pró-labore apenas para diminuir contribuição previdenciária pode produzir um efeito fiscal contrário ao esperado caso a alteração prejudique o Fator R.
Lucro Presumido
No Lucro Presumido, é necessário diferenciar o lucro utilizado para fins fiscais do lucro contábil efetivamente demonstrado.
Empresas com margem real superior à margem presumida podem depender de escrituração contábil regular para sustentar distribuições maiores com segurança documental.
Lucro Real
No Lucro Real, a qualidade da contabilidade assume relevância ainda maior porque o resultado contábil, após os ajustes previstos na legislação, participa da determinação da base tributável.
As distribuições devem manter coerência com os resultados efetivamente apurados e com a estrutura patrimonial da empresa.
É melhor aumentar o pró-labore ou distribuir mais lucro?
Não existe uma proporção universalmente correta.
Uma política eficiente de retirada deve considerar quatro dimensões simultaneamente.
1. Trabalho do sócio
Qual atividade ele desempenha, qual responsabilidade assume e qual remuneração seria compatível com essa função?
2. Resultado da empresa
Existe lucro contábil suficiente para sustentar a distribuição pretendida?
3. Caixa disponível
A empresa consegue transferir esse dinheiro sem comprometer impostos, salários, fornecedores, capital de giro e investimentos?
4. Tributação total
Quanto a combinação poderá produzir de INSS, Imposto de Renda sobre o pró-labore, eventual contribuição patronal e tributação sobre dividendos?
Essa abordagem é mais consistente do que seguir fórmulas prontas, como estabelecer um pró-labore artificialmente reduzido e transferir todo o restante como lucro.
Exemplo prático de estruturação das retiradas
Considere uma empresa de serviços com dois sócios.
O primeiro trabalha diariamente como diretor comercial. O segundo é investidor e não participa da operação.
A empresa encerrou determinado período com:
- R$ 180 mil de receita;
- R$ 120 mil entre custos, despesas e tributos;
- R$ 60 mil de resultado contábil antes das distribuições;
- R$ 90 mil disponíveis em caixa.
Nesse cenário, não seria tecnicamente adequado simplesmente transferir os R$ 90 mil aos sócios porque existe dinheiro disponível na conta.
O caixa contém R$ 90 mil, mas o resultado demonstrado no exemplo é de R$ 60 mil. Além disso, parte dos recursos bancários pode ser necessária para despesas futuras, impostos, folha e capital de giro.
Também é necessário separar a remuneração do sócio que trabalha na operação da participação dos sócios no resultado.
Somente depois dessa análise o lucro efetivamente disponível pode ser distribuído conforme os critérios societários, contábeis e tributários aplicáveis.
O exemplo demonstra por que saldo bancário, pró-labore e lucro precisam ser analisados separadamente.
Principais erros ao definir pró-labore e distribuição de lucros
1. Transformar todas as retiradas em distribuição de lucros
O erro: o sócio trabalha diariamente na empresa, mas não existe uma separação adequada entre sua remuneração pelo trabalho e os valores recebidos em razão do resultado empresarial.
Impacto: aumenta o risco de questionamento sobre a natureza dos pagamentos e pode gerar inconsistências previdenciárias e fiscais.
Como evitar: documentar a função exercida e estabelecer uma política coerente de remuneração e distribuição.
2. Distribuir dinheiro com base apenas no saldo bancário
O erro: utilizar o valor disponível na conta como sinônimo de lucro.
Impacto: a empresa pode distribuir recursos sem resultado correspondente ou comprometer o capital de giro.
Como evitar: consultar demonstrações contábeis e projeções financeiras antes de aprovar as retiradas.
3. Ignorar as regras de dividendos vigentes em 2026
O erro: continuar aplicando a premissa de que qualquer distribuição realizada a sócios pessoas físicas é automaticamente isenta, independentemente do valor e da situação tributária.
Impacto: determinadas distribuições podem gerar IRRF e novas obrigações fiscais.
Como evitar: revisar a política de pagamentos aos sócios de acordo com a legislação vigente e com as orientações da Receita Federal.
4. Definir um pró-labore artificialmente baixo
O erro: utilizar um valor sem relação razoável com a atividade exercida pelo sócio apenas para reduzir encargos.
Impacto: fragiliza a justificativa econômica da estrutura de remuneração e pode ampliar riscos em eventual fiscalização.
Como evitar: relacionar a remuneração às funções, responsabilidades e características reais do negócio.
5. Distribuir lucros sem fechamento contábil
O erro: realizar transferências recorrentes sem verificar se existe resultado disponível.
Impacto: a empresa perde capacidade de comprovar a origem e a natureza dos valores distribuídos.
Como evitar: estabelecer fechamentos contábeis periódicos e conciliar contabilidade, bancos e controles financeiros.
6. Retirar todo o lucro disponível
O erro: interpretar lucro distribuível como dinheiro que obrigatoriamente deve sair da empresa.
Impacto: redução do capital de giro, maior dependência de crédito e dificuldade para financiar o crescimento.
Como evitar: estabelecer uma política de retenção e distribuição compatível com o planejamento financeiro do negócio.
Benefícios de estruturar corretamente as retiradas
A correta combinação entre pró-labore ou distribuição de lucros produz efeitos que vão além da economia tributária.
Maior segurança fiscal
A empresa consegue justificar a natureza das transferências realizadas aos sócios e manter coerência entre registros contábeis, fiscais e bancários.
Melhor planejamento tributário
É possível avaliar antecipadamente os efeitos de INSS, IRPF, IRRF sobre dividendos, regime tributário e demais variáveis que interferem no custo total das retiradas.
Preservação do capital de giro
A distribuição deixa de ser feita com base apenas no saldo disponível e passa a respeitar compromissos futuros e necessidades financeiras da operação.
Separação entre patrimônio pessoal e empresarial
Os sócios passam a enxergar com maior clareza:
- remuneração pelo trabalho;
- retorno sobre o capital investido;
- patrimônio pertencente à empresa;
- recursos destinados ao crescimento;
- valores efetivamente disponíveis para distribuição.
Decisões empresariais mais consistentes
Ao integrar resultado, caixa e política de retiradas, a gestão passa a ter informações melhores para contratar, investir, precificar, formar reservas e planejar expansão.
Perguntas frequentes sobre pró-labore ou distribuição de lucros
1.Sócio que trabalha na empresa pode receber apenas distribuição de lucros?
É necessário separar a remuneração decorrente do trabalho da participação no resultado empresarial. Quando o sócio exerce atividade na empresa, estruturar todas as retiradas exclusivamente como lucro pode aumentar o risco fiscal e previdenciário.
2.Existe um valor mínimo obrigatório de pró-labore?
Não existe uma tabela única determinando um valor ideal para todo empresário. A definição deve considerar atividade exercida, responsabilidade, capacidade econômica da empresa e regras previdenciárias aplicáveis.
3.Distribuição de lucros paga Imposto de Renda em 2026?
Pode pagar. Desde janeiro de 2026, determinadas distribuições superiores a R$ 50 mil no mês, realizadas pela mesma pessoa jurídica à mesma pessoa física residente no Brasil, estão sujeitas a IRRF de 10%, observadas as condições previstas na legislação.
4.É possível distribuir lucros todos os meses?
Pode ser possível, desde que exista suporte contábil para o resultado distribuído, documentação adequada e observância das regras societárias e tributárias. A frequência dos pagamentos não elimina a necessidade de comprovar a existência do lucro.
5.Lucro contábil significa dinheiro disponível?
Não. Uma empresa pode ter lucro e enfrentar insuficiência de caixa por causa de contas a receber, investimentos, impostos futuros, estoques, dívidas ou outras necessidades de capital de giro.
6.O regime tributário altera a estratégia de retirada?
Sim. Simples Nacional, Lucro Presumido e Lucro Real possuem características que afetam o custo previdenciário, o Fator R, a comprovação dos resultados e o planejamento global da remuneração dos sócios.
O que considerar antes de fazer a próxima retirada
Antes de movimentar o dinheiro da pessoa jurídica para os sócios, vale responder a algumas perguntas objetivas:
- O sócio trabalha efetivamente na empresa?
- Qual remuneração é compatível com a função exercida?
- O pró-labore está corretamente registrado?
- Existe lucro contábil disponível?
- Há lucros acumulados ou reservas que sustentem a distribuição?
- O caixa suporta a retirada?
- Existem impostos, salários ou compromissos futuros ainda não pagos?
- A distribuição poderá ultrapassar R$ 50 mil para algum beneficiário no mês?
- A renda anual do sócio pode ser impactada pelas regras de tributação de altas rendas?
- A movimentação será registrada e informada corretamente?
Responder a essas questões transforma a retirada dos sócios em uma decisão de gestão, e não em uma simples transferência bancária.
Como equilibrar remuneração, lucro e segurança fiscal
A escolha entre pró-labore e distribuição de lucros não deve ser tratada como uma disputa entre a alternativa “mais cara” e a “mais barata”.
Pró-labore remunera o trabalho desenvolvido pelo sócio. Distribuição de lucros transfere parte do resultado econômico efetivamente apurado pela empresa.
Uma estrutura adequada separa essas duas naturezas, mantém escrituração capaz de demonstrar os resultados, preserva o capital de giro e avalia os efeitos tributários tanto da pessoa jurídica quanto da pessoa física.
Em 2026, essa análise exige atenção adicional em razão das novas regras aplicáveis aos lucros e dividendos e da tributação mínima de determinadas pessoas físicas com rendimentos elevados.
Por isso, políticas de retirada definidas em exercícios anteriores precisam ser periodicamente reavaliadas.
O modelo mais adequado dependerá da atividade dos sócios, do regime tributário, da margem, da folha, dos resultados contábeis, das necessidades financeiras e do volume distribuído.
Organize as retiradas dos sócios com uma análise integrada
A GESTÃO CONTADORES atua com contabilidade consultiva, planejamento tributário, gestão contábil e fiscal e BPO financeiro, permitindo analisar as retiradas dos sócios dentro de uma visão mais ampla do negócio.
Na definição entre pró-labore ou distribuição de lucros, essa abordagem permite avaliar não apenas quanto o empresário pretende retirar, mas também o resultado disponível, os encargos previdenciários, a tributação dos dividendos, o regime tributário, o Fator R quando aplicável e a capacidade financeira da empresa.
Se as retiradas ainda são feitas sem uma política definida ou se a empresa precisa revisar sua estrutura diante das regras vigentes em 2026, solicite uma análise com a equipe da GESTÃO CONTADORES para avaliar um modelo de remuneração e distribuição compatível com a realidade contábil, fiscal e financeira do negócio.