
Clínicas médicas que operam no Lucro Presumido podem encontrar uma diferença relevante na carga tributária dependendo da forma como seus serviços são enquadrados para fins de IRPJ e CSLL. Em determinadas situações, procedimentos realizados pela clínica podem utilizar percentuais de presunção inferiores aos aplicados aos serviços profissionais em geral.
É nesse ponto que surge a chamada equiparação hospitalar para clínicas em Brasília. Apesar do nome pelo qual a estratégia se tornou conhecida, a clínica não precisa necessariamente se transformar em um hospital ou oferecer internação.
O que precisa ser analisado é a natureza da atividade desenvolvida, a estrutura empresarial e o cumprimento das exigências sanitárias aplicáveis.
O problema é que a redução não pode ser adotada apenas porque uma empresa atua na área médica. Consultas, exames, procedimentos, cirurgias ambulatoriais e terapias podem ter tratamentos diferentes, inclusive dentro do mesmo CNPJ.
Por isso, antes de alterar a tributação, a clínica precisa identificar quais receitas podem utilizar os percentuais reduzidos, quais permanecem sujeitas à regra geral e quais documentos sustentam esse enquadramento.
Essa análise faz parte de uma contabilidade para clínicas e consultórios em Brasília estruturada para avaliar não apenas o pagamento dos tributos, mas a própria composição das receitas.
O que é equiparação hospitalar para clínicas em Brasília?
A equiparação hospitalar para clínicas em Brasília é a aplicação, no Lucro Presumido, dos percentuais de presunção previstos para determinados serviços hospitalares e serviços de apoio diagnóstico e terapia.
Quando os requisitos legais são atendidos, a base presumida do IRPJ pode passar de 32% para 8% da receita elegível, enquanto a base presumida da CSLL pode passar de 32% para 12%. A redução incide sobre a base de cálculo desses tributos, e não diretamente sobre todas as alíquotas ou sobre todos os impostos pagos pela clínica.
Por que a equiparação hospitalar pode reduzir os impostos de uma clínica?
No Lucro Presumido, IRPJ e CSLL não são calculados diretamente sobre o lucro contábil efetivamente obtido pela empresa.
A legislação estabelece um percentual de presunção sobre a receita. Esse percentual determina quanto do faturamento será considerado como base tributável para cada tributo.
Para muitos serviços profissionais, inclusive serviços médicos que não atendem aos requisitos específicos previstos na legislação, o percentual utilizado é de 32%.
Já para receitas provenientes de determinados serviços hospitalares, de auxílio diagnóstico e terapia e outras atividades expressamente contempladas, podem ser utilizados:
- 8% de presunção para cálculo do IRPJ;
- 12% de presunção para cálculo da CSLL.
A diferença pode ser especialmente relevante para clínicas que já cresceram em faturamento e passaram a executar procedimentos mais complexos. Nesses casos, também vale revisar se o regime tributário da clínica médica continua adequado à estrutura atual do negócio.
A Lei nº 9.249/1995 estabelece os percentuais aplicáveis ao Lucro Presumido e prevê tratamento específico para serviços hospitalares e determinadas atividades de auxílio diagnóstico e terapia, desde que observadas as condições legais.
Um exemplo mostra o impacto
Considere, apenas para visualizar a diferença, R$ 100 mil de receita proveniente exclusivamente de um serviço elegível.
Sem considerar adicional de IRPJ, PIS, Cofins, ISS ou outras particularidades:
Pela presunção de 32%:
- base de IRPJ: R$ 32.000;
- IRPJ de 15%: R$ 4.800;
- base de CSLL: R$ 32.000;
- CSLL de 9%: R$ 2.880.
IRPJ e CSLL representariam, nesse exemplo simplificado, R$ 7.680.
Com os percentuais aplicáveis aos serviços hospitalares:
- base de IRPJ a 8%: R$ 8.000;
- IRPJ de 15%: R$ 1.200;
- base de CSLL a 12%: R$ 12.000;
- CSLL de 9%: R$ 1.080.
Nesse segundo cenário, IRPJ e CSLL somariam R$ 2.280.
A diferença seria de R$ 5.400 para cada R$ 100 mil de receita elegível, antes da análise do adicional de IRPJ e das demais particularidades tributárias.
Isso explica por que o enquadramento merece atenção, mas também mostra por que ele não deve ser tratado como uma redução automática de impostos para qualquer clínica.
Quais clínicas podem utilizar a equiparação hospitalar?
O ponto central não é simplesmente possuir um CNPJ de clínica médica.
O Tema Repetitivo 217 do Superior Tribunal de Justiça consolidou que a expressão “serviços hospitalares” deve ser interpretada de maneira objetiva, considerando a atividade efetivamente realizada pelo contribuinte.
Segundo o entendimento do STJ, enquadram-se aqueles serviços vinculados às atividades normalmente desenvolvidas em hospitais e diretamente relacionados à promoção da saúde. O tribunal também afastou a exigência de que o serviço seja necessariamente realizado dentro de um hospital.
As simples consultas médicas, porém, foram excluídas desse conceito.
Isso significa que duas clínicas médicas com CNAEs parecidos podem apresentar situações tributárias completamente diferentes.
Uma clínica voltada praticamente apenas a consultas apresenta um cenário. Outra que realiza procedimentos cirúrgicos ambulatoriais, exames, terapias ou procedimentos estruturados pode apresentar outro.
Serviços de diagnóstico e terapia também merecem análise
A legislação contempla, além dos serviços hospitalares, determinadas atividades relacionadas a:
- auxílio diagnóstico e terapia;
- patologia clínica;
- imagenologia;
- radiologia;
- anatomia patológica e citopatologia;
- medicina nuclear;
- análises e patologias clínicas;
- exames por métodos gráficos;
- procedimentos endoscópicos;
- radioterapia;
- quimioterapia;
- diálise;
- oxigenoterapia hiperbárica.
A Instrução Normativa RFB nº 1.700/2017 detalha os percentuais de presunção e reforça a necessidade de que a prestadora esteja organizada sob a forma de sociedade empresária e atenda às normas da Anvisa.
Entre as clínicas que podem exigir análise mais detalhada estão, por exemplo, negócios que realizam exames de imagem, endoscopia, determinados procedimentos terapêuticos, exames laboratoriais ou outras atividades que extrapolam a consulta médica convencional.
Isso não significa que todo serviço dessas áreas estará automaticamente enquadrado. A avaliação precisa alcançar a operação concreta da empresa.
Como funciona a equiparação hospitalar na prática?
A implementação não deve começar com a simples alteração do cálculo dos tributos.
O caminho mais seguro envolve uma análise tributária, societária, operacional e documental.
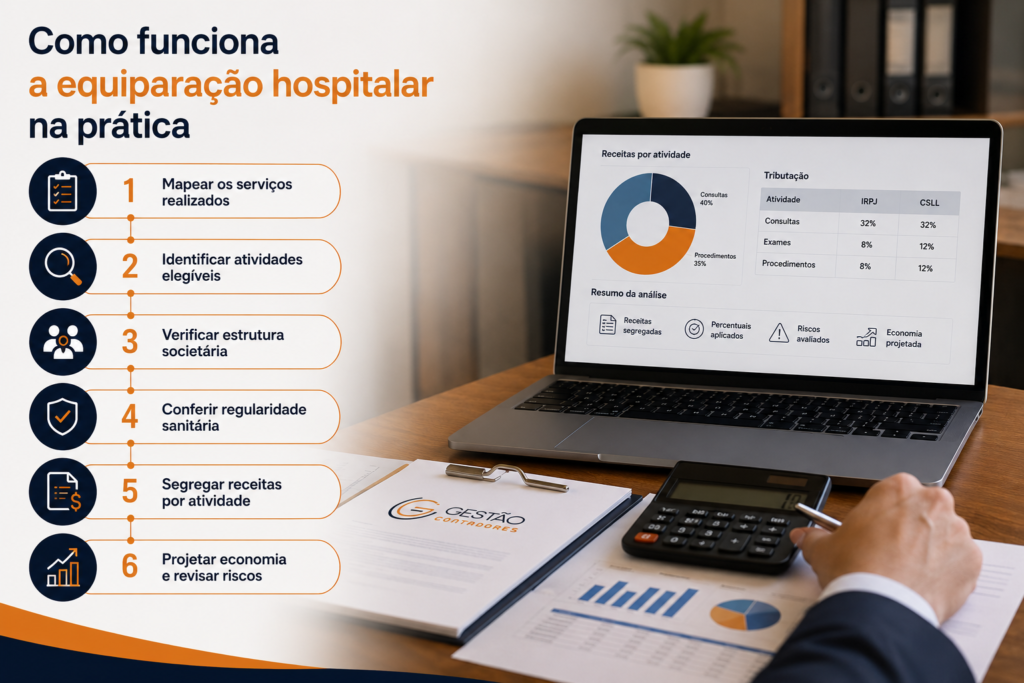
1. Mapear todos os serviços efetivamente realizados
O primeiro passo é separar o que a clínica realmente entrega aos pacientes.
Por exemplo:
- consultas;
- exames;
- procedimentos;
- cirurgias ambulatoriais;
- terapias;
- diagnóstico por imagem;
- atividades laboratoriais;
- procedimentos realizados em estrutura própria;
- serviços executados em estruturas de terceiros.
Esse mapeamento permite avaliar as receitas individualmente.
2. Identificar quais atividades podem receber o tratamento favorecido
A equipe contábil e tributária precisa comparar cada serviço com:
- Lei nº 9.249/1995;
- entendimento consolidado pelo STJ;
- Instrução Normativa RFB nº 1.700/2017;
- normas sanitárias aplicáveis;
- soluções de consulta da Receita Federal;
- licenças e autorizações relacionadas ao estabelecimento.
Uma classificação superficial baseada apenas no CNAE é insuficiente.
3. Verificar a estrutura societária
A legislação determina que a prestadora esteja organizada como sociedade empresária.
Isso exige coerência entre contrato social, registro societário, organização interna e a forma como a atividade é explorada na prática.
Não basta alterar uma cláusula contratual apenas para buscar menor tributação. A estrutura jurídica e operacional precisa sustentar o enquadramento adotado.
4. Revisar a regularidade sanitária
Outro requisito é o atendimento às normas da Agência Nacional de Vigilância Sanitária.
A RDC Anvisa nº 50/2002 disciplina requisitos relacionados ao planejamento, programação, elaboração e avaliação de projetos físicos de estabelecimentos assistenciais de saúde e é uma das referências utilizadas na análise das atividades desenvolvidas pelo estabelecimento.
Para clínicas localizadas no Distrito Federal, a documentação sanitária da operação também precisa estar compatível com as atividades efetivamente prestadas.
Não basta avaliar apenas o contrato social.
5. Separar as receitas quando houver atividades diferentes
Uma clínica pode realizar consultas e, simultaneamente, prestar serviços enquadráveis nos percentuais reduzidos.
Nessa situação, a aplicação dos percentuais correspondentes às diferentes atividades depende da identificação adequada das receitas.
A própria Receita Federal, na Solução de Consulta Disit nº 5.006/2022, esclarece que, em atividade médica ambulatorial com procedimentos cirúrgicos, a receita relacionada à consulta e aquela atribuível às cirurgias devem ser segregadas nas notas fiscais para aplicação dos percentuais correspondentes.
Isso exige organização do faturamento, documentos fiscais, contratos e controles contábeis.
6. Projetar a economia tributária antes da alteração
Depois de identificadas as receitas elegíveis, é possível comparar:
- carga tributária atual;
- carga tributária projetada;
- adicional de IRPJ;
- custos necessários para adequações;
- proporção entre consultas e procedimentos;
- riscos fiscais;
- documentação disponível.
Essa análise deve estar integrada ao planejamento financeiro da clínica, porque a economia tributária precisa ser avaliada em conjunto com margem, fluxo de caixa, investimentos e capacidade de expansão.
Aspectos técnicos e fiscais que precisam ser analisados
Lei nº 9.249/1995
A principal base legal está no artigo 15 da Lei nº 9.249/1995.
A norma prevê o percentual geral de 8% para determinadas atividades e estabelece, no § 1º, inciso III, regras específicas para serviços, incluindo a exceção destinada aos serviços hospitalares e às atividades de diagnóstico e terapia ali relacionadas.
Para essas receitas, cumpridos os requisitos legais, podem ser aplicadas bases de presunção inferiores às utilizadas nos serviços profissionais em geral.
Tema 217 do STJ
O Tema 217 é uma das referências mais relevantes para interpretar o conceito de serviço hospitalar.
O STJ adotou um critério objetivo: deve-se observar a natureza da atividade realizada pelo contribuinte.
Portanto, uma clínica não precisa necessariamente possuir:
- internação;
- funcionamento durante 24 horas;
- leitos;
- estrutura hospitalar completa.
Ao mesmo tempo, o precedente exclui expressamente as simples consultas médicas da definição utilizada para esse tratamento tributário.
Sociedade empresária
A legislação condiciona o tratamento favorecido à prestação realizada por sociedade empresária que também atenda às normas sanitárias aplicáveis.
Uma sociedade simples, portanto, não deve assumir que pode utilizar automaticamente os percentuais reduzidos apenas por executar procedimentos médicos.
A estrutura jurídica precisa ser revisada antes da implantação.
Normas sanitárias
A regularidade sanitária não é um detalhe documental separado da questão tributária. Ela integra os requisitos utilizados para sustentar a aplicação dos percentuais reduzidos.
Licenciamento, instalações, equipamentos e características da operação devem ser compatíveis com os procedimentos efetivamente executados.
Segregação da receita
Este é um dos pontos operacionais mais importantes.
Imagine uma clínica que fature:
- R$ 100 mil com consultas;
- R$ 250 mil com procedimentos elegíveis.
Não seria tecnicamente adequado simplesmente aplicar o percentual favorecido sobre os R$ 350 mil.
As receitas precisam ser identificáveis para que cada grupo receba o tratamento tributário correspondente.
Sem documentação suficiente, a empresa pode ter dificuldade em demonstrar quais valores se referem efetivamente aos serviços hospitalares ou de apoio diagnóstico e terapia.
Equiparação hospitalar: comparação dos percentuais
| Situação | Base presumida IRPJ | Base presumida CSLL | Observação |
| Serviços profissionais em geral | 32% | 32% | Regra normalmente aplicada a consultas médicas |
| Serviços hospitalares elegíveis | 8% | 12% | Exige atendimento aos requisitos legais |
| Auxílio diagnóstico e terapia elegível | 8% | 12% | Deve ser analisado conforme legislação e normas sanitárias |
| Clínica com atividades mistas | Conforme cada atividade | Conforme cada atividade | Requer segregação adequada das receitas |
| Empresa sem requisitos societários ou sanitários | 32% | 32% | O tratamento favorecido pode ser afastado |
Os percentuais acima são utilizados para determinar a base presumida dos tributos. Eles não correspondem, isoladamente, à carga tributária total da empresa.
A clínica precisa funcionar dentro de um hospital?
Não necessariamente.
Esse é um dos pontos já enfrentados pelo Superior Tribunal de Justiça.
O critério estabelecido pelo Tema 217 considera principalmente a natureza da atividade executada, e não apenas o local físico onde o serviço ocorre.
O entendimento jurisprudencial considera serviços hospitalares aqueles ligados às atividades normalmente desenvolvidas por hospitais e diretamente voltadas à promoção da saúde, excluindo as simples consultas médicas.
Isso amplia a possibilidade de análise para clínicas independentes.
Ao mesmo tempo, não significa que qualquer procedimento realizado fora de hospital estará automaticamente enquadrado. Os demais requisitos continuam aplicáveis.
Principais erros ao avaliar a equiparação hospitalar
1. Considerar que toda clínica médica possui direito à redução
O erro: utilizar os percentuais reduzidos apenas porque a empresa presta serviços médicos.
Impacto: a clínica pode recolher IRPJ e CSLL com uma base incompatível com sua atividade e gerar exposição fiscal.
Como evitar: classificar cada serviço conforme sua natureza e confrontá-lo com a legislação e os entendimentos administrativos e judiciais aplicáveis.
2. Incluir consultas médicas na receita beneficiada
O erro: tratar consulta convencional como serviço hospitalar.
Impacto: o entendimento do STJ exclui expressamente as simples consultas médicas desse conceito.
Como evitar: segregar consulta, procedimento, exame e demais atividades no faturamento e na contabilidade.
3. Analisar apenas o CNAE
O erro: acreditar que determinado código de atividade econômica garante o tratamento tributário.
Impacto: o enquadramento pode não refletir a realidade operacional da empresa.
Como evitar: utilizar o CNAE como parte da análise, mas verificar também contratos, notas fiscais, estrutura, procedimentos, licenças e execução dos serviços.
4. Ignorar os requisitos da sociedade empresária
O erro: alterar apenas o cálculo do imposto sem revisar a natureza societária e a organização empresarial.
Impacto: o tratamento favorecido pode ser questionado mesmo quando o procedimento médico possui características compatíveis com serviços hospitalares.
Como evitar: revisar o contrato social e confirmar se a organização empresarial atende, de direito e de fato, às condições previstas na legislação.
5. Não manter documentação que sustente a operação
O erro: aplicar a redução sem conseguir demonstrar quais procedimentos foram realizados e quais receitas correspondem a eles.
Impacto: em eventual fiscalização, a ausência de elementos probatórios pode levar ao recálculo dos tributos pelo percentual aplicável aos serviços em geral.
Como evitar: manter integração entre controles operacionais, documentos fiscais, cadastro dos serviços e contabilidade.
6. Aplicar a redução sobre todo o faturamento
O erro: utilizar os percentuais de 8% e 12% sobre todas as receitas de uma clínica com atividades mistas.
Impacto: receitas não elegíveis passam a receber tratamento inadequado.
Como evitar: implementar segregação contábil e fiscal por natureza do serviço.
Esse tipo de inconsistência é uma das situações que podem fazer uma clínica pagar mais impostos ou assumir riscos tributários desnecessários, mesmo quando mantém as obrigações fiscais em dia.
Benefícios da aplicação correta da equiparação hospitalar
Quando existe enquadramento legítimo, a principal consequência é a redução das bases utilizadas para calcular IRPJ e CSLL.
Mas o benefício de uma análise bem conduzida vai além da economia imediata.
Redução tributária com respaldo técnico
A empresa deixa de utilizar um percentual genérico de 32% sobre receitas que podem receber tratamento diferente previsto na própria legislação.
Isso pode aumentar a margem líquida da clínica sem depender de aumento do preço dos procedimentos.
Maior previsibilidade fiscal
Um diagnóstico completo identifica antecipadamente:
- quais receitas são elegíveis;
- quais não são;
- qual documentação precisa ser mantida;
- quais adequações precisam ser realizadas.
A direção passa a conhecer melhor sua exposição tributária.
Melhor estruturação do faturamento
A necessidade de segregar receitas normalmente induz a clínica a aprimorar cadastros, emissão de notas fiscais e controles dos serviços realizados.
Esse ganho melhora também a qualidade da informação gerencial.
Planejamento de crescimento
Quando uma clínica começa a ampliar exames, procedimentos ou serviços terapêuticos, o perfil tributário pode mudar.
A análise permite avaliar o impacto fiscal de novos serviços antes de ampliar estrutura, contratar profissionais ou realizar investimentos.
Segurança para decisões societárias e operacionais
Em vez de alterar a empresa exclusivamente com o objetivo de reduzir impostos, a clínica pode alinhar contrato social, licenciamento, operação e estratégia tributária.
Esse alinhamento reduz inconsistências que poderiam aparecer em uma fiscalização.
Perguntas frequentes sobre equiparação hospitalar para clínicas em Brasília
Toda clínica em Brasília pode utilizar a equiparação hospitalar?
Não. O enquadramento depende da natureza dos serviços prestados, do regime tributário, da organização da empresa como sociedade empresária e do cumprimento das normas sanitárias pertinentes. Apenas atuar na área da saúde não garante a redução.
Consultas médicas podem utilizar presunção de 8% no IRPJ?
Em regra, não. O Tema 217 do STJ exclui as simples consultas médicas do conceito de serviços hospitalares. Quando a clínica possui consultas e procedimentos elegíveis, as receitas devem ser analisadas e segregadas.
A clínica precisa possuir leitos ou internação?
Não necessariamente. O STJ entende que o conceito deve considerar principalmente a natureza do serviço prestado, e não a existência de uma estrutura hospitalar completa.
Qual é a redução da base de cálculo?
Nas receitas que atendem aos requisitos, a base presumida pode passar de 32% para 8% no IRPJ e de 32% para 12% na CSLL. Isso não significa que a alíquota total dos impostos passe a 8% ou 12%.
A equiparação hospitalar vale para o Simples Nacional?
O tratamento discutido neste artigo está relacionado aos percentuais de presunção do IRPJ e da CSLL no Lucro Presumido. Clínicas enquadradas no Simples Nacional precisam primeiro comparar os regimes tributários para avaliar se uma eventual migração é economicamente e juridicamente adequada.
É necessário entrar com ação judicial para aplicar a redução?
Não existe uma resposta única para todas as empresas. Há situações em que os requisitos podem ser analisados e estruturados administrativamente, enquanto casos com controvérsias específicas podem exigir avaliação jurídica. O diagnóstico deve anteceder qualquer mudança no recolhimento.
Quando a equiparação hospitalar realmente faz sentido para a clínica?
A economia potencial pode ser relevante, mas ela é consequência de um enquadramento técnico correto.
Para avaliar a equiparação hospitalar para clínicas em Brasília, é necessário combinar pelo menos quatro elementos:
- natureza dos serviços efetivamente executados;
- estrutura societária da clínica;
- regularidade sanitária;
- capacidade de identificar e comprovar as receitas elegíveis.
O ponto mais importante é compreender que não existe uma “equiparação” automática de todo o estabelecimento. O tratamento tributário está diretamente relacionado às receitas decorrentes dos serviços que efetivamente atendem aos critérios previstos na legislação.
Uma clínica que realiza apenas consultas pode não encontrar espaço para utilização dos percentuais reduzidos.
Já uma operação que possui consultas, exames e procedimentos pode precisar de uma estrutura de segregação de receitas para aplicar diferentes percentuais dentro do mesmo período de apuração.
Por isso, o trabalho começa antes do cálculo do imposto: começa pelo diagnóstico da operação.
Sua clínica pode estar utilizando uma base tributária maior do que a necessária
A GESTÃO CONTADORES possui soluções contábeis voltadas a clínicas, médicos e empresas da área da saúde em Brasília, com atuação em gestão contábil, fiscal e planejamento tributário.
No caso da equiparação hospitalar, a análise pode envolver o levantamento dos serviços prestados, revisão da estrutura societária, conferência do enquadramento fiscal, segregação das receitas e projeção do impacto tributário antes de qualquer alteração no recolhimento.
Se a sua clínica realiza exames, procedimentos, terapias ou atividades além de consultas convencionais, solicite uma análise da operação para verificar se a tributação utilizada está compatível com os serviços efetivamente prestados e com os requisitos legais aplicáveis.
Um planejamento bem fundamentado pode identificar oportunidades legítimas de redução do IRPJ e da CSLL, preservar a segurança fiscal e criar uma estrutura tributária mais coerente com o crescimento da clínica.