
Um restaurante pode vender bem, manter o salão movimentado e ainda enfrentar dificuldades para pagar fornecedores, salários e impostos. Isso acontece porque o faturamento registrado nem sempre corresponde ao dinheiro disponível na conta bancária.
As vendas realizadas por cartões, aplicativos de delivery, Pix e dinheiro possuem diferentes prazos de recebimento, taxas e procedimentos de conciliação. Ao mesmo tempo, despesas com alimentos, bebidas, funcionários, aluguel e tributos exigem acompanhamento constante.
Sem organização, o gestor perde a capacidade de identificar quanto realmente sobra da operação.
O BPO financeiro para restaurantes permite estruturar esse controle por meio da terceirização de rotinas financeiras, como contas a pagar, contas a receber, conciliação bancária e acompanhamento do fluxo de caixa.
O objetivo não é apenas organizar lançamentos, mas transformar os dados financeiros em informações úteis para administrar o estabelecimento.
Neste artigo, você entenderá como funciona a gestão financeira terceirizada para restaurantes, quais controles precisam ser implementados, como evitar diferenças nos recebimentos e de que maneira essas informações contribuem para proteger a margem de lucro.
O que é BPO financeiro para restaurantes?
O BPO financeiro para restaurantes é a terceirização de processos de gestão financeira para uma equipe especializada, responsável por organizar, executar e acompanhar rotinas de pagamentos, recebimentos, conciliação bancária e fluxo de caixa.
O serviço integra informações de vendas, bancos, operadoras de cartão e plataformas de delivery, permitindo identificar valores pendentes, despesas futuras e recursos disponíveis.
As decisões comerciais e a autorização dos pagamentos permanecem sob responsabilidade do empresário, conforme as regras de governança estabelecidas.
Na prática, o BPO permite que o restaurante mantenha uma rotina financeira estruturada sem concentrar todas as atividades administrativas no proprietário ou na equipe operacional.
Por que restaurantes precisam de um controle financeiro específico?
A operação financeira de um restaurante apresenta particularidades que tornam insuficiente o simples registro das entradas e saídas bancárias.
Uma venda realizada na segunda-feira pode ser recebida dias depois, dependendo da modalidade de pagamento. Um pedido feito por aplicativo pode sofrer descontos de comissão, taxa de entrega, promoções e outros ajustes contratuais antes do repasse.
Enquanto isso, a compra de ingredientes pode exigir pagamento imediato, mesmo quando as receitas correspondentes ainda não foram creditadas.
Essa diferença entre o momento da venda e o recebimento efetivo cria uma necessidade constante de capital de giro.
Por essa razão, compreender a relação entre fluxo de caixa e controle de estoque para restaurantes e bares é fundamental para manter a operação organizada e evitar que o crescimento das vendas provoque desequilíbrios financeiros.
Recebimentos por diferentes canais de venda
Um restaurante pode operar simultaneamente com:
- Dinheiro recebido no caixa físico;
- Pix realizado diretamente para a empresa;
- Cartões de débito e crédito;
- Plataformas de delivery;
- Vales-refeição e cartões de benefícios;
- Encomendas, eventos e serviços de buffet.
Cada canal precisa ser identificado separadamente para que o gestor consiga verificar os valores brutos vendidos, os descontos aplicados e os repasses efetivamente recebidos.
Por exemplo, considere um restaurante que registra R$ 30 mil em vendas por aplicativos durante determinado período. Se os descontos contratuais e demais ajustes totalizarem R$ 6 mil, o valor líquido previsto para repasse será de R$ 24 mil.
A diferença não representa necessariamente um erro. Entretanto, precisa ser classificada corretamente para que o gestor compreenda quanto aquele canal custa e qual margem proporciona.
Despesas com diferentes vencimentos
Os pagamentos também possuem características próprias.
Fornecedores de hortifrúti podem trabalhar com entregas frequentes e prazos curtos. Distribuidores de bebidas podem oferecer condições diferentes, enquanto aluguel, folha de pagamento e tributos seguem calendários específicos.
Sem uma agenda financeira consolidada, o restaurante pode apresentar saldo positivo no banco e, mesmo assim, não possuir recursos suficientes para cumprir as obrigações dos próximos dias.
Por isso, o controle financeiro deve considerar não apenas o saldo disponível, mas também os compromissos assumidos e os recebimentos previstos.
Como controlar os recebimentos de um restaurante?
O controle de recebimentos começa pela comparação entre aquilo que foi vendido, o que deveria ser recebido e o que efetivamente entrou na conta.
Esse processo é conhecido como conciliação financeira e precisa considerar cada meio de pagamento utilizado pelo estabelecimento.
Conciliação de cartões de crédito e débito
As operadoras de cartão podem aplicar taxas de processamento, descontos por antecipação e ajustes decorrentes de cancelamentos ou contestações.
A conciliação deve verificar:
- O valor bruto das transações registradas no sistema de vendas;
- A modalidade de pagamento utilizada;
- As taxas previstas no contrato da adquirente;
- A data programada para liquidação;
- O valor líquido efetivamente depositado;
- Eventuais divergências, estornos e recebíveis pendentes.
Essa conferência ajuda a identificar cobranças incorretas, repasses não localizados e diferenças entre relatórios.
Também permite avaliar se antecipar recebíveis é financeiramente vantajoso ou se a operação está comprometendo sua margem para obter liquidez.
Conciliação dos aplicativos de delivery
As plataformas de entrega exigem uma análise específica porque o valor do pedido nem sempre corresponde à receita líquida recebida pelo restaurante.
É necessário verificar comissões, participação em promoções, taxas logísticas, cancelamentos, reembolsos e demais ajustes previstos no contrato.
Outro cuidado é distinguir descontos suportados pelo estabelecimento daqueles financiados pela própria plataforma.
Essa separação evita interpretações equivocadas sobre a rentabilidade do delivery.
Um canal que representa parcela significativa do faturamento pode apresentar margem inferior à das vendas presenciais, especialmente quando os preços praticados não incorporam adequadamente os custos de intermediação e embalagem.
Conferência de Pix e dinheiro
Embora o Pix costume oferecer disponibilidade rápida dos recursos, ele também exige conciliação.
O responsável financeiro deve relacionar os pagamentos recebidos aos pedidos registrados no sistema, identificar transferências sem referência e acompanhar devoluções.
Segundo o Banco Central do Brasil, por meio das orientações sobre o Pix Cobrança, empresas podem utilizar funcionalidades de cobrança imediata ou com vencimento para organizar seus recebimentos.
O uso dessas ferramentas pode facilitar a identificação das transações, desde que os registros estejam integrados ao controle financeiro do restaurante.
No dinheiro físico, o fechamento diário precisa confrontar as vendas registradas, o numerário existente, os valores destinados a troco e eventuais retiradas autorizadas.
Esses procedimentos reduzem diferenças de caixa e fortalecem o controle interno.
Como organizar as contas a pagar sem comprometer o capital de giro?
Controlar pagamentos não significa apenas cadastrar boletos em um sistema. A gestão precisa antecipar compromissos e compreender como cada despesa afeta a disponibilidade financeira.
Classificação dos gastos operacionais
Uma estrutura de contas bem definida permite separar despesas por natureza.
Entre as principais categorias estão:
- Insumos e mercadorias: carnes, hortifrúti, bebidas, embalagens e ingredientes;
- Pessoal: salários, encargos, benefícios e provisões trabalhistas;
- Ocupação: aluguel, condomínio e despesas relacionadas ao imóvel;
- Operação: energia elétrica, gás, água, manutenção e limpeza;
- Comercialização: taxas de cartão, comissões de delivery e ações promocionais;
- Administrativo e tributário: sistemas, serviços contratados, tributos e outras obrigações.
Essa classificação possibilita analisar a evolução dos custos e identificar despesas que crescem mais rapidamente que as vendas.
Programação dos pagamentos
O calendário financeiro deve apresentar o valor, o vencimento, o fornecedor, a categoria e o status de cada obrigação.
Também precisa considerar pagamentos recorrentes, compras parceladas e despesas sazonais.
Uma boa prática é acompanhar diariamente os vencimentos imediatos e manter uma projeção de caixa para as semanas seguintes.
Se o restaurante prevê uma concentração de pagamentos antes do recebimento das vendas no cartão, o gestor poderá negociar prazos com fornecedores ou revisar o calendário de compras com antecedência.
Isso é mais eficiente do que recorrer repetidamente ao cheque especial ou à antecipação de recebíveis.
Separação entre despesas pessoais e empresariais
Pagamentos particulares realizados com recursos do restaurante prejudicam a leitura dos resultados.
As retiradas dos sócios precisam seguir critérios definidos, com registros adequados de pró-labore, distribuição de lucros ou outras operações, conforme sua natureza jurídica e contábil.
Para compreender melhor essa distinção, vale conhecer os critérios de organização do pró-labore e da distribuição de lucros, especialmente quando as retiradas dos proprietários afetam o capital de giro.
A separação patrimonial também facilita a conciliação e reduz inconsistências na escrituração.
Como funciona o BPO financeiro para restaurantes na prática?
A implantação do BPO costuma começar pelo diagnóstico dos processos existentes. Antes de assumir rotinas, a equipe especializada precisa compreender como o estabelecimento vende, compra, paga e registra suas movimentações.
O funcionamento geralmente envolve cinco etapas:
1. Diagnóstico da operação financeira
Levantamento das contas bancárias, sistemas de ponto de venda (PDV), plataformas de delivery, contratos com adquirentes, fornecedores, despesas recorrentes e controles existentes.
Essa avaliação permite identificar falhas de registro, tarefas duplicadas, movimentações sem conciliação e pontos que precisam de padronização.
2. Padronização dos processos
Definição de plano de contas, centros de custos, responsáveis por aprovações, calendário de fechamento e procedimentos para envio de documentos.
O objetivo é estabelecer uma rotina organizada, com responsabilidades claras e critérios uniformes para o tratamento das informações.
3. Integração e conciliação
Organização dos dados financeiros e integração dos sistemas compatíveis, com conferência periódica de vendas, recebíveis e extratos bancários.
Nessa etapa, também são identificadas diferenças entre valores vendidos, repasses previstos e depósitos efetivamente realizados.
4. Gestão das obrigações financeiras
Cadastro e programação de contas a pagar, acompanhamento de contas a receber, identificação de pendências e preparação de pagamentos para aprovação.
A rotina permite visualizar os compromissos futuros e organizar os desembolsos de acordo com a disponibilidade financeira.
5. Relatórios e acompanhamento gerencial
Elaboração de fluxo de caixa, demonstrativos financeiros e indicadores para apoiar decisões sobre custos, compras, preços e investimentos.
Os relatórios devem apresentar informações compreensíveis e úteis para o proprietário, evitando que a gestão dependa apenas de dados operacionais dispersos.
A frequência das atividades depende do volume de transações, da quantidade de unidades e do escopo contratado.
Em estabelecimentos com movimentação diária elevada, conciliações frequentes e relatórios de exceções são especialmente relevantes.
Um ponto fundamental é estabelecer controles de acesso e aprovação. A equipe terceirizada pode preparar pagamentos, mas sua liberação deve respeitar alçadas e autorizações formalmente definidas pelo restaurante.
Para empresas que desejam compreender melhor as responsabilidades envolvidas, o artigo sobre como funciona o BPO financeiro terceirizado e quando contratar apresenta informações complementares sobre a estruturação desse serviço.
Quais indicadores financeiros o restaurante deve acompanhar?
O BPO ganha valor quando os registros deixam de servir apenas ao controle operacional e passam a orientar decisões.
Para isso, é necessário acompanhar indicadores compatíveis com a realidade do negócio.
| Indicador | O que demonstra | Aplicação na gestão |
| Fluxo de caixa projetado | Entradas e saídas previstas por período | Antecipar necessidades de capital de giro |
| Saldo de recebíveis | Vendas realizadas ainda não liquidadas | Conferir repasses de cartões e delivery |
| CMV (Custo da Mercadoria Vendida) | Custo dos alimentos e produtos consumidos nas vendas | Monitorar desperdícios, compras e precificação |
| Custo de pessoal | Peso da mão de obra sobre a receita | Avaliar escalas e produtividade |
| Margem de contribuição | Receita menos custos e despesas variáveis | Avaliar a rentabilidade de produtos e canais |
| Ponto de equilíbrio | Receita necessária para cobrir custos e despesas | Estabelecer metas mínimas de faturamento |
| Resultado operacional | Desempenho econômico da atividade | Avaliar a sustentabilidade do restaurante |
Os indicadores precisam ser analisados em conjunto.
Um restaurante pode apresentar crescimento de faturamento acompanhado de redução da margem de contribuição. Nesse caso, vender mais não significa necessariamente gerar mais resultado.
Da mesma forma, um fluxo de caixa positivo pode decorrer de empréstimos ou atrasos de pagamentos, e não de uma operação lucrativa.
Exemplo prático de análise financeira de um restaurante
Considere um restaurante com os seguintes números mensais hipotéticos:
| Descrição | Valor |
| Receita líquida de vendas | R$ 120.000 |
| CMV | R$ 42.000 |
| Taxas e comissões variáveis | R$ 12.000 |
| Outras despesas variáveis | R$ 6.000 |
| Margem de contribuição | R$ 60.000 |
| Custos e despesas fixos | R$ 48.000 |
| Resultado operacional simplificado | R$ 12.000 |
Nesse exemplo, a margem de contribuição corresponde a 50% da receita líquida e o resultado operacional simplificado equivale a 10%.
Se as despesas fixas permanecerem constantes e a margem de contribuição percentual não mudar, o ponto de equilíbrio será de aproximadamente R$ 96 mil em receita líquida mensal.
O cálculo considera:
Ponto de equilíbrio = Custos e despesas fixos ÷ Índice de margem de contribuição
R$ 48.000 ÷ 0,50 = R$ 96.000
Trata-se de uma simulação gerencial, sem pretensão de representar uma demonstração contábil completa. A apuração real deve considerar os critérios de reconhecimento, provisões e demais ajustes aplicáveis.
Esse tipo de análise ajuda a responder perguntas práticas: quanto o restaurante precisa vender para cobrir seus gastos? Qual o efeito de uma elevação nas comissões de delivery? Existe margem suficiente para uma promoção?
Ao relacionar esses indicadores com as informações de vendas e recebimentos, o empresário consegue identificar quais decisões podem melhorar a rentabilidade sem comprometer a qualidade da operação.
Aspectos contábeis, fiscais e operacionais que exigem atenção
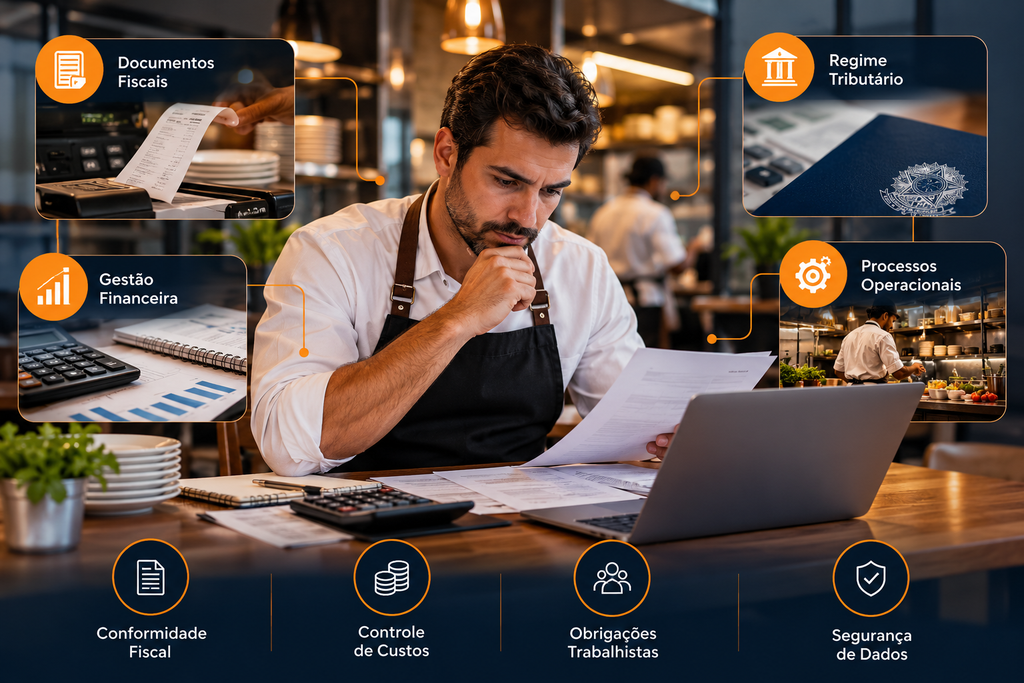
A terceirização financeira deve funcionar de maneira integrada à contabilidade, embora os serviços tenham responsabilidades diferentes.
O BPO organiza os dados e as rotinas financeiras. A contabilidade utiliza os documentos e registros pertinentes para escrituração, apuração de tributos e elaboração das demonstrações contábeis.
Regime de caixa e regime de competência
Uma das principais diferenças está no momento de reconhecimento das operações.
No controle de caixa, o foco é a movimentação efetiva dos recursos. Já no regime de competência, receitas e despesas são reconhecidas conforme os fatos econômicos, independentemente do recebimento ou pagamento.
As normas contábeis emitidas pelo Conselho Federal de Contabilidade, incluindo as aplicáveis às pequenas e médias empresas, estabelecem critérios de reconhecimento fundamentados no regime de competência.
Por exemplo, uma venda realizada no cartão em outubro, com recebimento em novembro, pode integrar a receita contábil de outubro, enquanto a entrada financeira ocorrerá em novembro.
A distinção é necessária para que o empresário não confunda faturamento, lucro e disponibilidade bancária.
Documentos fiscais e conciliação das receitas
Os valores registrados no sistema de vendas precisam ser compatíveis com a documentação fiscal emitida e os registros contábeis.
Dependendo da operação e das regras da unidade federativa, restaurantes podem estar sujeitos à emissão de NFC-e, NF-e ou outros documentos aplicáveis.
Também é necessário acompanhar cancelamentos, devoluções, descontos e diferenças entre os relatórios comerciais e fiscais.
A conciliação não deve presumir que todo depósito bancário constitui receita de venda. Empréstimos, aportes de sócios, transferências entre contas e reembolsos possuem naturezas diferentes.
Classificar essas movimentações corretamente reduz distorções na apuração dos resultados e nos controles tributários.
Simples Nacional, Lucro Presumido e Lucro Real
O regime tributário influencia a apuração dos impostos e os controles necessários.
No Simples Nacional, as regras da Lei Complementar nº 123/2006 exigem atenção à receita bruta, à classificação das atividades e às hipóteses de segregação de receitas.
No Lucro Presumido, a apuração envolve regras próprias de IRPJ, CSLL e tributos incidentes sobre as operações, conforme a atividade desenvolvida.
No Lucro Real, a qualidade dos registros contábeis e fiscais é ainda mais relevante para a apuração dos resultados tributáveis.
A escolha do regime não deve ser baseada exclusivamente no faturamento. Margens, composição das receitas, estrutura de custos e características da operação também precisam ser avaliadas.
Uma análise tributária adequada permite compreender como os impostos afetam a formação de preços, o capital de giro e a rentabilidade do restaurante.
Reforma Tributária e os controles financeiros
A implementação da Reforma Tributária do Consumo, estabelecida pela Emenda Constitucional nº 132/2023 e regulamentada, entre outras normas, pela Lei Complementar nº 214/2025, amplia a necessidade de integração entre informações fiscais e financeiras.
A transição para a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS) exige atenção à parametrização de sistemas, ao tratamento tributário das operações e à documentação fiscal.
Para restaurantes, também é necessário acompanhar as disposições específicas aplicáveis ao fornecimento de alimentação e às operações realizadas por plataformas digitais.
A organização dos dados de vendas e recebimentos facilita a adaptação às mudanças, inclusive aos mecanismos de recolhimento e segregação de valores previstos na legislação, conforme sua implementação.
O BPO financeiro não substitui a análise tributária especializada, mas fornece registros consistentes para apoiar a adequação dos processos.
Segurança de dados e segregação de funções
O compartilhamento de informações bancárias, comerciais e cadastrais exige controles adequados.
A Lei nº 13.709/2018, conhecida como Lei Geral de Proteção de Dados Pessoais (LGPD), deve ser observada quando houver tratamento de dados pessoais nas atividades financeiras.
Entre as boas práticas estão o uso de acessos individuais, autenticação multifator, permissões limitadas e registros de operações.
Também é recomendável separar quem cadastra fornecedores, quem prepara pagamentos e quem autoriza transferências. Essa segregação reduz riscos de erros e movimentações indevidas.
Além disso, a integração entre sistemas financeiros e bancários deve observar requisitos de segurança compatíveis com os serviços utilizados.
O Banco Central do Brasil apresenta informações sobre o funcionamento do Sistema de Pagamentos Instantâneos, infraestrutura responsável pela liquidação de transferências Pix entre instituições participantes.
Principais erros na gestão financeira de restaurantes
Mesmo estabelecimentos com bom volume de vendas podem acumular perdas por falhas aparentemente pequenas. Quando esses problemas se repetem, comprometem o capital de giro e dificultam o crescimento.
1. Considerar o faturamento como dinheiro disponível
O erro ocorre quando o gestor utiliza o total das vendas como referência para realizar pagamentos, sem considerar os prazos de recebimento e as taxas descontadas.
Impacto: falta de recursos para cumprir obrigações, mesmo com vendas elevadas.
Como evitar: manter controles separados de faturamento, contas a receber e saldo bancário, utilizando projeções financeiras atualizadas.
2. Não conferir os repasses de cartões e delivery
Confiar exclusivamente nos relatórios das plataformas pode deixar diferenças sem identificação.
Impacto: perdas financeiras, taxas indevidas e dificuldade para identificar recebimentos pendentes.
Como evitar: realizar conciliações periódicas entre o sistema de vendas, os relatórios das operadoras e os extratos bancários.
3. Comprar insumos sem acompanhar o CMV
A ausência de integração entre compras, estoque e vendas dificulta o acompanhamento do custo real dos produtos comercializados.
Impacto: desperdícios, precificação inadequada e redução das margens.
Como evitar: utilizar fichas técnicas, controlar estoques e comparar o consumo esperado com o efetivamente apurado.
4. Pagar fornecedores sem programação
Quando as contas são pagas apenas conforme chegam, o restaurante perde a visão dos compromissos futuros.
Impacto: multas, juros, atrasos e necessidade de crédito emergencial.
Como evitar: manter uma agenda de vencimentos, organizar prioridades e acompanhar o fluxo de caixa projetado.
5. Não separar a rentabilidade dos canais de venda
Vendas presenciais, delivery próprio e aplicativos de terceiros podem apresentar estruturas de custos diferentes.
Impacto: manutenção de canais pouco rentáveis sem que o gestor perceba.
Como evitar: acompanhar receitas, custos variáveis e margem de contribuição por canal, considerando as despesas diretamente atribuíveis a cada modalidade.
6. Utilizar relatórios financeiros desatualizados
Informações acumuladas por semanas ou meses perdem parte de sua utilidade para decisões operacionais.
Impacto: problemas identificados tardiamente e dificuldade para corrigir desvios.
Como evitar: estabelecer uma rotina de atualização, conciliação e análise gerencial compatível com o volume de movimentações.
Quais são os benefícios do BPO financeiro para restaurantes?
A principal contribuição da terceirização financeira está na capacidade de organizar a operação sem exigir que o proprietário acompanhe pessoalmente cada lançamento ou vencimento.
Entretanto, os resultados dependem da qualidade dos processos implantados e da utilização efetiva das informações geradas.
Redução de custos e desperdícios financeiros
A conferência sistemática dos recebíveis ajuda a identificar descontos incorretos, taxas não previstas e valores pendentes.
O acompanhamento das despesas também permite reconhecer contratos que precisam ser renegociados e custos que cresceram acima do faturamento.
A economia não decorre automaticamente da contratação do BPO, mas das correções e decisões possibilitadas pelos controles.
Maior eficiência operacional
Com processos definidos, a equipe interna deixa de depender de planilhas isoladas e conferências improvisadas.
A organização de documentos, vencimentos e autorizações reduz retrabalho e facilita a comunicação entre administração, fornecedores e contabilidade.
Maior segurança fiscal e contábil
Registros financeiros completos facilitam a identificação de inconsistências entre vendas, recebimentos e documentos fiscais.
Essa organização contribui para o trabalho contábil e para o cumprimento das obrigações tributárias, embora não substitua a escrituração e a revisão fiscal realizadas por profissionais habilitados.
Decisões comerciais mais fundamentadas
Com relatórios confiáveis, o gestor consegue avaliar se determinado produto possui margem suficiente, se um canal de delivery é rentável e se existe capacidade financeira para contratar funcionários ou ampliar o estabelecimento.
O controle também permite estabelecer metas de faturamento associadas à estrutura real de custos.
Mais previsibilidade para crescer
A expansão de um restaurante exige recursos para equipamentos, estoque inicial, contratação, adequações e despesas operacionais.
Uma projeção financeira consistente ajuda a identificar a necessidade de capital de giro antes da abertura de uma nova unidade.
Isso reduz o risco de comprometer a operação existente para financiar o crescimento.
Perguntas frequentes sobre BPO financeiro para restaurantes
Qual é a diferença entre BPO financeiro e contabilidade para restaurantes?
O BPO financeiro executa e acompanha rotinas de contas a pagar, recebimentos, conciliação e fluxo de caixa. A contabilidade realiza a escrituração, apuração de tributos e elaboração das demonstrações contábeis. Os serviços são complementares e devem compartilhar informações consistentes.
Restaurantes pequenos podem contratar BPO financeiro?
Sim. Restaurantes de pequeno porte também podem se beneficiar da terceirização, especialmente quando o proprietário acumula funções administrativas. O escopo precisa ser proporcional ao volume de movimentações, à complexidade dos recebimentos e às necessidades do estabelecimento.
O BPO financeiro controla os pagamentos de aplicativos de delivery?
Sim, quando essa atividade integra o serviço contratado. A equipe pode conferir vendas, comissões, descontos, cancelamentos e repasses, comparando os relatórios das plataformas com os registros financeiros e bancários do restaurante.
Quanto custa contratar BPO financeiro para um restaurante?
O valor depende do volume de transações, número de contas bancárias, quantidade de unidades, integrações necessárias e atividades contratadas. A avaliação deve considerar também o custo interno dos processos e os ganhos esperados com organização e controle.
O BPO financeiro substitui um gerente administrativo?
Não necessariamente. O BPO pode assumir rotinas financeiras, mas decisões sobre compras, contratação, negociações comerciais e gestão operacional continuam exigindo responsáveis definidos. A distribuição das funções depende da estrutura do restaurante.
Como saber se meu restaurante precisa de BPO financeiro?
Sinais frequentes incluem atrasos em pagamentos, diferenças nos repasses de cartões, falta de conciliação, dificuldade para projetar o caixa e desconhecimento da margem operacional. Quando esses problemas são recorrentes, vale avaliar a terceirização dos processos financeiros.
Como transformar o controle financeiro em resultados para o restaurante?
A gestão financeira de um restaurante precisa responder a três questões: quanto o estabelecimento vendeu, quanto efetivamente recebeu e quais compromissos ainda precisam ser pagos.
Para isso, o controle de recebimentos deve considerar as particularidades dos cartões, do Pix e das plataformas de delivery. Já as contas a pagar precisam estar organizadas por vencimento, natureza da despesa e impacto sobre o capital de giro.
O BPO financeiro para restaurantes reúne essas rotinas em um processo estruturado, permitindo acompanhar movimentações, identificar divergências e produzir relatórios que apoiam decisões.
Quando os dados financeiros são integrados aos controles de estoque, custos, precificação e contabilidade, o empresário passa a compreender melhor a rentabilidade da operação.
O resultado esperado é uma administração com menos improvisos, maior previsibilidade e melhores condições para proteger as margens e planejar o crescimento.
Organize as finanças do seu restaurante com apoio especializado
Se o seu restaurante apresenta bom movimento, mas enfrenta dificuldades para acompanhar recebimentos, organizar pagamentos ou identificar quanto realmente sobra das vendas, é necessário revisar a estrutura de gestão financeira.
A Gestão Contadores oferece soluções de BPO Financeiro, Contabilidade Consultiva, Gestão Contábil e Fiscal e Planejamento Tributário que podem apoiar a organização financeira e a tomada de decisões empresariais.
Com processos financeiros bem definidos e informações integradas à contabilidade, seu restaurante pode ganhar visibilidade sobre custos, compromissos e resultados, além de se preparar melhor para mudanças tributárias e oportunidades de expansão.
Se você deseja avaliar como estruturar o controle de contas a pagar, conciliar recebimentos de cartões e delivery e melhorar a previsibilidade do caixa, converse com a equipe da Gestão Contadores e conheça as soluções mais adequadas à realidade financeira do seu restaurante.